


הביטוח שילם, הבנק מחזיק בכסף: אלפי נפגעי השריפות בלוס אנג'לס עדיין מחכים לבנות מחדש
כמעט שנתיים אחרי שריפות הענק שהחריבו שכונות בלוס אנג'לס, בעלי בתים מגלים שגם כאשר חברת הביטוח מאשרת את הפיצוי, הדרך לשיקום עדיין ארוכה. הכספים מועברים לעיתים לבנקים המחזיקים במשכנתאות, ומשוחררים לבעלי הנכסים בהדרגה. כעת, בעקבות יותר מ-160 תלונות על עיכובים ובעיות בתשלומים, קליפורניה פתחה בבדיקה מקיפה והעניקה למוסדות הפיננסיים שבועיים להסביר מה עשו בכסף. עבור בעלי בתים, קבלנים ומשפחות שמנסות לחזור לחיים נורמליים, הזמן ממשיך לעלות ביוקר.
האזינו לכתבה זו
הביטוח שילם, הבנק מחזיק בכסף: אלפי נפגעי השריפות בלוס אנג'לס עדיין מחכים לבנות מחדש
10.18.2026 09:24
סוכנויות הידיעות
הבית נשרף, חברת הביטוח אישרה את הפיצוי, הכסף הועבר, אבל בעל הבית עדיין לא יכול להשתמש בו כדי לשלם לקבלן שיבנה מחדש את מה שנהרס. זהו אחד המצבים המתסכלים שאליהם נקלעו נפגעי שריפות הענק בלוס אנג'לס, וכעת הוא עומד במרכזה של חקירה חדשה של הרשויות בקליפורניה.
הרשמה לקבלת הניוזלטר היומי ועדכונים חשובים
Phone
ביום חמישי האחרון הורתה המדינה לבנקים, לחברות משכנתאות ולאיגודי אשראי למסור מידע מפורט על האופן שבו הם מחזיקים ומשחררים כספי ביטוח המיועדים לשיקום בתים שנפגעו בשריפות הענק של ינואר 2025.
ההוראה מגיעה בעקבות גל תלונות של בעלי נכסים, שלטענתם כספי הביטוח שנועדו להחזיר אותם לבתיהם מתעכבים דווקא במוסדות הפיננסיים שמנהלים את המשכנתאות שלהם. עד כה התקבלו במחלקה להגנה פיננסית וחדשנות של קליפורניה יותר מ-160 תלונות חסויות על עיכובים ועל בעיות אחרות בשחרור הכספים.
מדובר בתלונות שהוגשו מאז ינואר 2025, והרשויות כבר טיפלו בחלק ניכר מהן. עם זאת, עצם הצטברותן והעדויות על הקשיים הובילו להחלטה שלא להסתפק עוד בטיפול נקודתי בכל פנייה, אלא לבחון בצורה רחבה יותר את התנהלות המערכת הבנקאית.
הבעיה נובעת ממנגנון שרבים מבעלי הבתים בארצות הברית אינם מכירים עד שהם נזקקים לו. כאשר נכס שעליו רובצת משכנתה נשרף או ניזוק באופן משמעותי, חברת הביטוח אינה מעבירה בהכרח את מלוא הפיצוי ישירות לחשבון הבנק של בעל הבית. במקרים רבים, הבנק שנתן את המשכנתה רשום גם כמוטב בתשלום הביטוח, משום שהבית משמש בטוחה להלוואה.
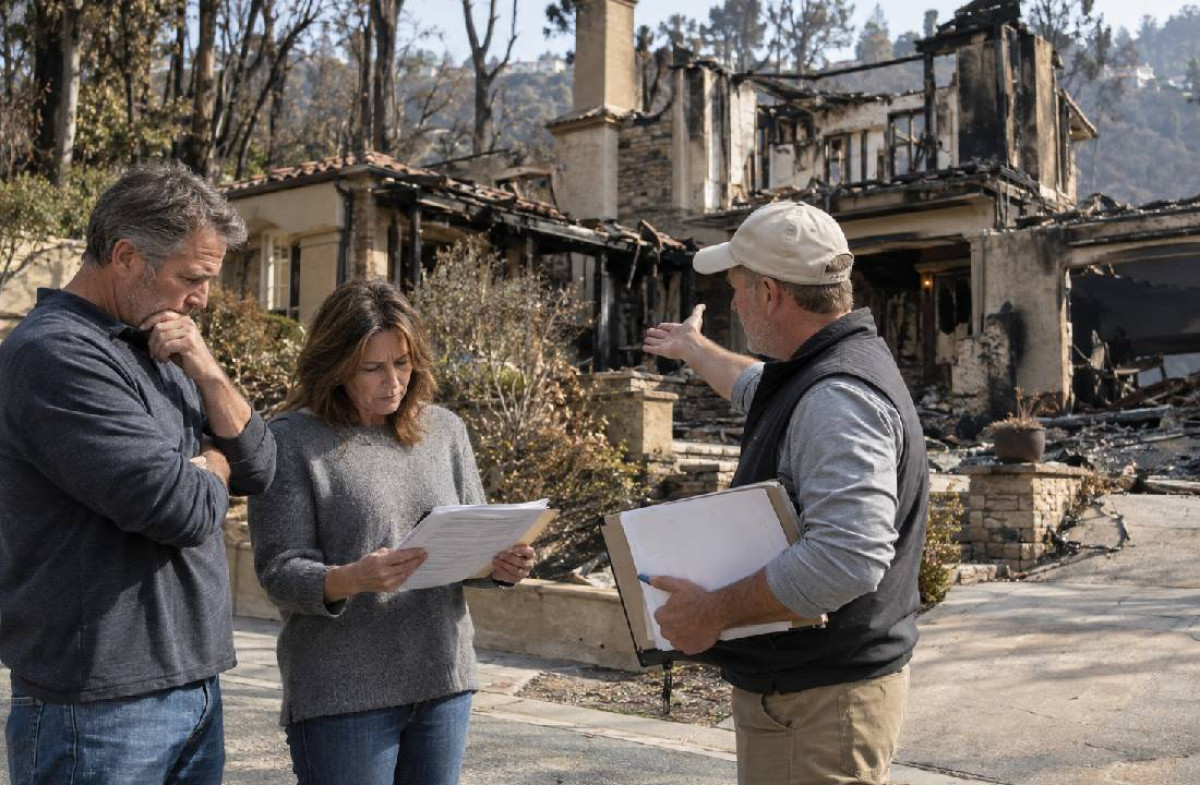
בעלי הבתים אינם היחידים שמושפעים מהעיכובים. כאשר הכסף אינו מגיע בזמן, גם הקבלנים שאמורים לבצע את העבודות אינם יכולים להתקדם, תשלומים לספקים עלולים להידחות ותוכניות הבנייה נתקעות. משפחות שביקשו להתחיל מחדש מוצאות את עצמן מתמודדות עם בירוקרטיה נוספת, אחרי שכבר עברו את התהליך המורכב של הגשת תביעת ביטוח.
הבעיה נובעת ממנגנון שרבים מבעלי הבתים בארצות הברית אינם מכירים עד שהם נזקקים לו. כאשר נכס שעליו רובצת משכנתה נשרף או ניזוק באופן משמעותי, חברת הביטוח אינה מעבירה בהכרח את מלוא הפיצוי ישירות לחשבון הבנק של בעל הבית. במקרים רבים, הבנק שנתן את המשכנתה רשום גם כמוטב בתשלום הביטוח, משום שהבית משמש בטוחה להלוואה.
לכן כספי הפיצוי עשויים להגיע לחשבון נאמנות או לחשבון המנוהל בידי הגוף המטפל במשכנתה. הבנק או חברת שירותי המשכנתאות משחררים אותם בהדרגה, בהתאם להתקדמות השיפוץ או הבנייה מחדש.
הרעיון מאחורי המנגנון הזה הוא להגן על שני הצדדים. בעל הבית אמור לקבל את הכסף הדרוש לשיקום, ואילו הבנק מבקש לוודא שהנכס המשמש בטוחה להלוואה אכן ישוקם ולא יישאר מגרש ריק או מבנה פגוע.
אלא שבפועל, המנגנון הזה עלול ליצור מעגל שקשה להשתחרר ממנו. הקבלן זקוק לתשלום כדי להתחיל בעבודה, הבנק מבקש הוכחות להתקדמות הבנייה לפני שישחרר סכומים נוספים, ובעל הבית נותר באמצע כשהוא מנסה לתאם בין שני הצדדים.
כאשר מדובר בשיפוץ קטן, התהליך עשוי להיות פשוט יחסית. אבל במקרה של בית שנהרס כליל בשריפה, יש צורך להתמודד עם הריסת שרידים מסוכנים, תכנון מחדש, קבלת אישורי בנייה, בחירת קבלן, רכישת חומרי גלם ותשלומים גדולים לאורך תקופת בנייה ממושכת.
כל עיכוב באחד השלבים האלה יכול להשפיע על יתר התהליך.
בשריפות הענק שפקדו את אזור לוס אנג'לס בינואר 2025 נהרסו יותר מ-16 אלף מבנים, בעיקר בשריפות פאליסיידס ואיטון. בשכונות פסיפיק פאליסיידס ואלטדינה נותרו אלפי מגרשים ריקים, ובחלק מהרחובות מתנהלות כיום עבודות שיקום לצד בתים שעדיין לא החלה בהם בנייה מחדש.
עבור התושבים שנעקרו מבתיהם, השיקום אינו מסתכם בבנייה פיזית. רבים מהם ממשיכים לשלם משכנתה, לשכור דירה חלופית, להתמודד עם הוצאות מחיה נוספות ולנהל משא ומתן עם חברות ביטוח, רשויות מקומיות וקבלנים.
לכן כל חודש שבו כספי הביטוח אינם זמינים עלול להפוך להוצאה נוספת של אלפי דולרים, גם כאשר הפיצוי עצמו כבר אושר.
מושל קליפורניה גאווין ניוסום החל לעסוק בנושא באופן ישיר כבר בחודש יולי. במכתבים ששיגר לארגונים המייצגים בנקים, חברות משכנתאות ואיגודי אשראי, הוא התלונן על דרישות בירוקרטיות מיותרות ועל החזקת כספים לתקופות ארוכות מדי.
במכתבים ציין המושל כי חלק מנפגעי השריפות נאלצו להמתין יותר מחודש לשחרור כספים שהיו מיועדים לשיקום בתיהם.
הוא גם ביקש מהרשויות הפיננסיות לבדוק מקרים שבהם כספי ביטוח לא שוחררו בתוך עשרה ימי עסקים, שבהם לא הוצע ללקוחות הליך ערעור מהיר על החלטות הבנק, או שבהם מוסדות פיננסיים החזיקו בכספי ביטוח בסכומים העולים על יתרת המשכנתה.
כעת הדרישה הפכה לרשמית ומחייבת.
המחלקה להגנה פיננסית וחדשנות של קליפורניה, יחד עם הסוכנות לעסקים ולשירותי צרכנות, הורו למוסדות פיננסיים למסור פירוט של כספי הביטוח שקיבלו עבור נפגעי השריפות, הסכומים שחולקו לבעלי הבתים והכספים שנותרו בידיהם.
הדרישה כוללת גם מידע על משך הזמן שחלף מרגע קבלת הכספים ועד לשחרורם, הסברים לעיכובים ותיאור של נהלי הבדיקה והערעור הקיימים בכל מוסד.
הנתונים צריכים לשקף את המצב נכון ל-30 בספטמבר 2026, והבנקים קיבלו שבועיים להעביר אותם לרשויות. המדינה הזהירה שמוסדות שלא יעמדו בדרישות החוק עלולים להיחשף לצעדי אכיפה.
הבדיקה אינה מוגבלת לכספי השיקום של המבנה עצמו. הרשויות דורשות מידע גם על כספים שהתקבלו מחברות הביטוח בגין רכוש אישי והוצאות מחיה, ככל שהם הועברו למוסדות הפיננסיים.
ההבחנה הזאת חשובה במיוחד. עבור משפחה שאיבדה את ביתה, פיצוי בגין רכוש שנשרף או הוצאות מגורים זמניים אינו בהכרח כסף שנועד להגדיל את שווי הנכס המשועבד לבנק. לכן הרשויות מבקשות להבין אם גם כספים כאלה הוחזקו, ובאילו נסיבות.
"לא מתקבל על הדעת שאחרי שניצולי השריפות עברו מסלול מכשולים של טפסים כדי להגיש תביעות ביטוח, חלקם עדיין לא מצליחים לקבל את הכספים שהם זקוקים להם כדי לבנות מחדש", אמר רוהיט צ'ופרה, מזכיר הסוכנות לעסקים ולשירותי צרכנות של קליפורניה.
צ'ופרה הבהיר שהמדינה מתכוונת להבטיח שהכספים יגיעו לבעלי הבתים בזמן סביר, וכי הרשויות לא יהססו לפעול נגד מוסדות פיננסיים שימנעו מהם גישה לכסף ללא הצדקה.
גם קיי. סי. מוחסני, העומד בראש המחלקה להגנה פיננסית וחדשנות, הזהיר שבעלי בתים שאיבדו את רכושם בשריפות אינם צריכים להמתין בזמן שמוסדות פיננסיים מתעכבים בשחרור הכספים.
לדבריו, הבדיקה החדשה נועדה לספק לרשויות כלים נוספים לזהות הפרות אפשריות של החוק ולהבטיח שהבנקים אינם מציבים חסמים בלתי מוצדקים בדרך לשיקום.
עם זאת, חשוב להבחין בין תלונות לבין ממצאים משפטיים. העובדה שהוגשו יותר מ-160 תלונות אינה מוכיחה שכל אחד מהמוסדות המעורבים עבר על החוק. חלק מהעיכובים עשויים לנבוע מדרישות לגיטימיות לבדיקת התקדמות הבנייה או מאי-השלמת מסמכים. השאלה שהרשויות מבקשות לברר היא האם הנהלים יושמו באופן סביר, שקוף ומהיר, והאם היו מקרים שבהם בנקים החזיקו בכספים שלא כדין.
לסיפור יש גם היבט כלכלי פחות מוכר: מה קורה לכסף בזמן שהבנק מחזיק בו?
באוגוסט 2025 חתם ניוסום על חוק חדש, הידוע בשם 493, שנועד להבטיח שבעלי הבתים יקבלו את הריבית הנצברת על כספי ביטוח המוחזקים בחשבונות נאמנות לאחר נזק לרכוש.
המשמעות היא שהמוסד הפיננסי אינו אמור ליהנות באופן בלעדי מהריבית שמניבים כספים שנועדו לבעלי הבתים, בזמן שהאחרונים ממתינים לשחרורם.
עבור משפחה שאיבדה בית בשווי מיליוני דולרים והייתה מבוטחת בהתאם, גם הריבית על סכום פיצוי גדול יכולה להיות משמעותית. אבל מבחינת בעלי הבתים, הבעיה העיקרית אינה בהכרח הריבית אלא האפשרות שהשיקום כולו יידחה בשל חוסר זמינות של הכספים.
העיכובים מתרחשים גם בתקופה שבה מחירי הבנייה בדרום קליפורניה ממשיכים להכביד על בעלי נכסים. קבלנים נדרשים להתמודד עם עלויות עבודה, ציוד, חומרים, דרישות בטיחות והליכי רישוי, ובאזורי השריפות נוצר ביקוש מוגבר לאנשי מקצוע המסוגלים לבצע פרויקטים מורכבים של בנייה מחדש.
בעל בית שממתין חודשים לתשלום אינו מתמודד רק עם אובדן זמן. הצעת מחיר שניתנה בתחילת התהליך עלולה להשתנות, לוח הזמנים של הקבלן עשוי להתמלא, והמשפחה עלולה למצוא את עצמה נאלצת להתחיל מחדש את תהליך קבלת ההצעות.
מבחינת הקבלנים, מדובר בסיכון עסקי של ממש. חברה שמתכננת עבודות שיקום בהיקף גדול זקוקה לתזרים מזומנים כדי להעסיק עובדים, להזמין חומרים ולהתחייב לספקים. כאשר מקור המימון תלוי בשחרור כספים בשלבים, כל עיכוב בהחלטת הבנק עשוי להשפיע על יכולתו של הקבלן להתחייב ללוח זמנים ולבצע את העבודה.
בקהילה הישראלית בלוס אנג'לס, שבה פועלים בעלי עסקים רבים בתחומי הבנייה, השיפוצים, הנדל"ן וניהול הנכסים, המשבר הזה רלוונטי במיוחד. הוא אינו נוגע רק למשפחות שבתיהן נשרפו, אלא גם לאנשי המקצוע שאמורים להשתתף בשיקום השכונות.
הבעיה היא שההתמודדות עם כספי הביטוח אינה מתנהלת תמיד מול אותו גורם. בעל הנכס עשוי להידרש לעבוד מול חברת הביטוח, הבנק, חברת שירותי המשכנתאות, השמאי, המפקח מטעם המלווה, הקבלן והרשות המקומית. כל אחד מהגורמים הללו פועל לפי נהלים משלו, וכל אחד עשוי לדרוש מסמכים או אישורים שונים.
כאשר אין גורם אחד שמתאם בין כולם, העומס נופל על בעל הבית.
המאבק הנוכחי אינו הסכסוך היחיד סביב כספי הביטוח של נפגעי השריפות. בחודש מאי האחרון נקטה מחלקת הביטוח של קליפורניה הליך אכיפה נגד חברת סטייט פארם, לאחר שבדיקה מצאה ליקויים נרחבים בטיפול בתביעות של נפגעי השריפות. באוקטובר החלו רשויות מחוז לוס אנג'לס לבחון גם תלונות הנוגעות לאופן הטיפול בתביעות במסגרת תוכנית הביטוח FAIR Plan, המיועדת בין היתר לבעלי נכסים שמתקשים להשיג כיסוי בשוק הרגיל.
ההתפתחויות האלה מצביעות על בעיה רחבה יותר: גם לאחר שהתושבים שורדים את האסון עצמו, הדרך לקבלת הפיצויים ולבניית הבית מחדש עשויה להפוך להתמודדות ארוכה מול מערכת מורכבת של מוסדות פיננסיים וחברות ביטוח.
בינתיים מתקרב גם משבר נוסף לנפגעי השריפות. על פי דיווח נפרד של סוכנות הידיעות אי-פי, כ-1,400 משקי בית באזור לוס אנג'לס עלולים לאבד בסוף אוקטובר את שירותיהם של מנהלי תיקים המסייעים להם להתמודד עם תביעות ביטוח, סיוע כלכלי, מציאת דיור זמני ותהליכי שיקום.
השירות נמצא בסכנה בשל מחלוקת מימון בין מדינת קליפורניה לסוכנות הפדרלית לניהול מצבי חירום. כ-700 משקי בית נוספים עדיין ממתינים לקבלת הסיוע.
כך עלולים חלק מנפגעי השריפות למצוא את עצמם מול שתי בעיות במקביל: כספים שאינם משתחררים בקצב הדרוש להם, וסיוע מקצועי שנועד לעזור להם לנווט בתוך המערכת ועלול להסתיים.
המוסדות הפיננסיים, מצדם, טוענים שתהליך שחרור הכספים דורש איזון בין צורכי בעלי הבתים לבין הצורך להגן על הנכסים המשועבדים ועל תקינות השימוש בכספי הביטוח. איגוד בנקאי המשכנתאות של קליפורניה הודיע כי יעודד את חבריו לשפר את יעילות התהליכים ולזרז תשלומים לנפגעי השריפות.
אבל מבחינת המשפחות, המבחן האמיתי אינו הצהרות של בנקים או החלטות של רגולטורים. הוא הרגע שבו ניתן לשלם לקבלן, לקבל אישור להתחיל בעבודה ולראות את הבית מתחיל להיבנות מחדש.
בעלי בתים המתמודדים עם עיכובים יכולים לבקש מהמוסד המטפל במשכנתה פירוט בכתב של הכספים שהתקבלו, הסכומים שהועברו, התנאים לשחרור היתרה ולוחות הזמנים הצפויים. כאשר מתעוררת מחלוקת, ניתן לבקש בדיקה מחודשת ולברר את הליך הערעור. הרשויות בקליפורניה גם מאפשרות להגיש תלונה חסויה למחלקה להגנה פיננסית וחדשנות.
אולם עבור מי שאיבד את ביתו באחד האסונות הקשים בתולדות לוס אנג'לס, עצם הצורך להתמודד עם סבב נוסף של טפסים, טלפונים ודרישות מסמכים ממחיש עד כמה הדרך לשיקום נותרה קשה.
כמעט שנתיים אחרי ששריפות הענק הפכו שכונות שלמות לאפר, אלפי משפחות עדיין מנסות להשיב לעצמן את החיים שהיו להן. חלקן כבר קיבלו את אישורי הבנייה, אחרות ממתינות להכרעות של חברות הביטוח, ויש מי שעבורן הכסף כבר יצא מחברת הביטוח אך טרם הגיע למקום שבו הוא נחוץ ביותר.
בקליפורניה החליטו כעת לדרוש תשובות מהבנקים. בתוך שבועיים אמורה המדינה לקבל תמונה ברורה יותר של הסכומים המוחזקים, זמני השחרור והסיבות לעיכובים.
השאלה הגדולה היא מה יקרה לאחר מכן: האם הבדיקה תביא לשחרור מהיר יותר של הכספים, או שמאות משפחות ימשיכו לגלות שגם כאשר חברת הביטוח כבר שילמה, בניית הבית מחדש עדיין תלויה בחתימה של הבנק.