


הבנק השמיני של ישראל: המהפכה היהודית שמגיעה מניו ג'רזי
בלי בעלי מניות שמושכים דיבידנדים, בלי מרדף אחר רווחים ועם הלוואות ללא ריבית למשפחות: ארגון עוגן הישראלי הציג בפני הקהילות היהודיות בהובוקן, אנגלווד וטינק תוכנית להקים את הבנק הראשון בישראל ללא מטרת רווח. מאחורי היוזמה עומדים עשרות אלפי הלוואות, מאות מיליוני דולרים ונתון מפתיע: כ-1.5 מיליון ישראלים אינם מקבלים שירות בנקאי מספק. עכשיו מבקשים ראשי הארגון להפוך את הפילנתרופיה היהודית למנוע כלכלי שיכול לשנות את שוק האשראי בישראל
האזינו לכתבה זו
הבנק השמיני של ישראל: המהפכה היהודית שמגיעה מניו ג'רזי
11.07.2026 21:00
סוכנויות הידיעות
ניו ג'רזי - האם אפשר להקים בנק שלא מנסה להרוויח כמה שיותר כסף מלקוחותיו, ובכל זאת פועל לפי כללים עסקיים, מחזיר כספים למשקיעים ואינו תלוי רק בתרומות? שני מנהלים של ארגון פיננסי ישראלי הגיעו בשבוע שעבר לקהילות היהודיות בצפון ניו ג'רזי כדי להציג תשובה לשאלה הזאת. אם התוכנית שלהם תצליח, ישראל עשויה לקבל בנק מסוג שלא פעל בה עד כה: מוסד בנקאי ללא מטרת רווח, שיתמקד במשפחות מתקשות, בבעלי עסקים קטנים ובעמותות.
הרשמה לקבלת הניוזלטר היומי ועדכונים חשובים
Phone
שגיא בלשה, מנכ"ל ארגון עוגן, ואלדן קיי, סמנכ"ל הפיתוח והשותפויות שלו, נפגשו עם חברי קהילות יהודיות בהובוקן, אנגלווד וטינק. השניים הציגו חזון שאפתני: להפוך את עוגן, אחד מגופי האשראי החברתיים המרכזיים בישראל, לבנק שיציע חלופה למערכת הבנקאית המסחרית. בקשה לקבלת רישיון בנקאי כבר הוגשה לבנק ישראל, אך טרם אושרה.
בריאיון שפורסם ביום חמישי, 5 בנובמבר, בעיתון היהודי The Jewish Standard, הציג בלשה את הפער שלדבריו עומד בבסיס המיזם. ישראל הפכה בעשורים האחרונים ממדינה מתפתחת לכלכלה מתקדמת, אבל חלק גדול מהציבור אינו נהנה מפירות הצמיחה. יוקר המחיה, הקושי לחסוך והמחירים הגבוהים של הדיור משאירים משפחות רבות ללא אפשרות להתקדם כלכלית.
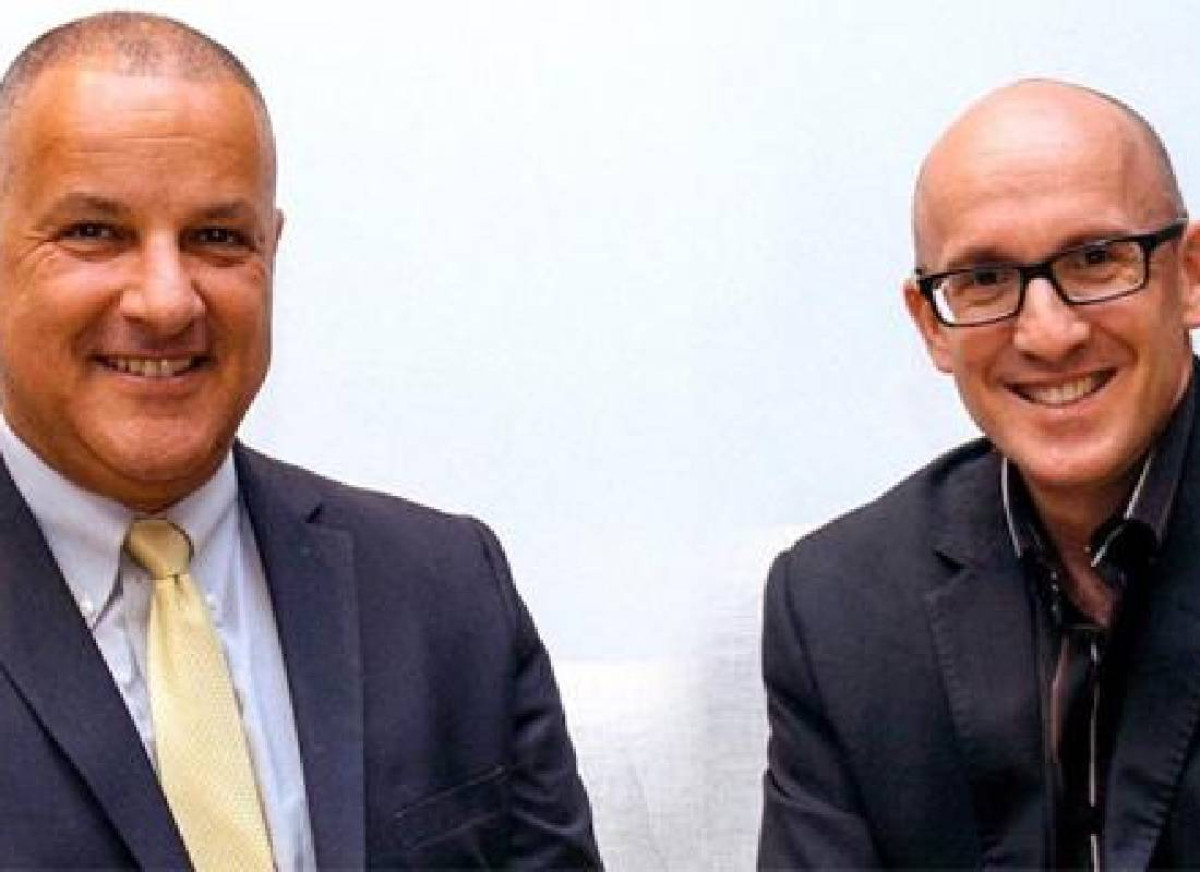
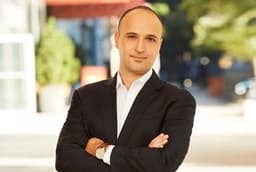
בתמונה: אלדן קיי (משמאל), סמנכ"ל הפיתוח והשותפויות של עוגן, ושגיא בלשה, מנכ"ל הארגון.
לדברי בלשה, בעוד שבארצות הברית פועלים כ-4,500 בנקים, בישראל יש שבע קבוצות בנקאיות מרכזיות בלבד. לפי ההשוואה שהציג, מדובר בבנק אחד לכ-1.4 מיליון תושבים, לעומת בנק אחד לכ-77 אלף תושבים בארצות הברית. זוהי השוואה של מספר הגופים ולא מדד ישיר לזמינות שירותים בנקאיים, אך בעוגן טוענים שהיא ממחישה את הריכוזיות בשוק הישראלי.
הנתון המדאיג יותר, לדבריו של קיי, נוגע לכ-1.5 מיליון ישראלים שאינם מקבלים שירות בנקאי מספק. חלקם אינם מחזיקים בחשבון בנק כלל, ואחרים מנהלים חשבון אך מתקשים לקבל אשראי בתנאים סבירים. המשמעות יכולה להיות הרסנית למשפחה שנקלעה למשבר זמני, לעסק שזקוק למימון כדי להתרחב או לעמותה שממתינה להעברת תקציבים ממשלתיים.
עוגן אינו גוף חדש. הארגון נוסד בירושלים בשנת 1990 בשם האגודה הישראלית להלוואות ללא ריבית, ביוזמת פרופסור אליעזר יפה. בשנת 2018 אימץ את שמו הנוכחי והרחיב את פעילותו מעבר להלוואות המסורתיות. מאז הקמתו העניק יותר מ-80 אלף הלוואות בהיקף מצטבר של כ-767 מיליון דולר, לפי הנתונים שמפרסם הארגון.
המודל פשוט לכאורה: משפחות זכאיות מקבלות הלוואות ללא ריבית, ואילו עסקים קטנים ועמותות יכולים לקבל מימון בריבית חברתית נמוכה יחסית. ההלוואות האישיות מגיעות בדרך כלל לכ-12 עד 13 אלף דולר, ההלוואה הממוצעת לעסק קטן עומדת על כ-120 אלף דולר, והלוואות לעמותות עשויות להגיע עד למיליון דולר, בעיקר למיזמי בנייה ופיתוח.
חשוב לציין שהלוואה ללא ריבית אינה בהכרח הלוואה ללא עלות. לפי תנאי עוגן שפורסמו באוקטובר, בחלק ניכר ממסלולי ההלוואות למשפחות נגבים דמי הקמה חד-פעמיים בשיעור של חמישה אחוזים מהסכום המועבר ללווה.
אלא שהחידוש הגדול אינו רק בתנאי האשראי, אלא באופן שבו מגייס הארגון את הכסף. בעבר הסתמך עוגן בעיקר על תרומות. כיום, לדברי מנהליו, כמחצית מהכסף שהוא מלווה מגיעה מפילנתרופיה, והמחצית האחרת ממקורות פיננסיים: איגרות חוב חברתיות, קווי אשראי מבנקים מסחריים ופיקדונות השקעה ייעודיים.
המשקיעים אינם מתבקשים לוותר בהכרח על תשואה. גופים מוסדיים, ובהם קרנות פנסיה וחברות ביטוח, רוכשים איגרות חוב ומקבלים תשואה בהתאם לתנאי ההשקעה. אחרים מוכנים לקבל תשואה מתונה יותר בתמורה לכך שכספם ישמש למטרה חברתית. עוגן כבר גייס עשרות מיליוני דולרים באמצעות איגרות חוב חברתיות.
התוצאה, לדברי בלשה, היא צמיחה של פי עשרה בהיקף הקרן ובמספר הלווים בתוך עשור. בניגוד לתרומה רגילה, שמועברת למטרה מסוימת ומסתיימת כאשר הכסף נוצל, הלוואה שנפרעת יכולה לשמש פעם אחר פעם משפחות ועסקים נוספים.
אחד התחומים הבולטים בפעילות הארגון הוא הסיוע למשרתי המילואים בישראל. מאז מתקפת 7 באוקטובר נקראו ישראלים רבים לשירות ממושך, ובעלי עסקים עצמאיים נפגעו במיוחד מהיעדרותם מהעבודה. לדברי קיי, עוגן מתקרב להיקף מצטבר של 100 מיליון שקל בהלוואות למשרתי מילואים ובני משפחותיהם.
אבל בארגון מדגישים כי אחריות חברתית אינה אומרת חלוקת כסף ללא בדיקה. כ-60 עד 70 אחוזים מבקשות ההלוואה נדחות, בעיקר כאשר אין למבקשים יכולת החזר מספקת. במקום להכניס אנשים למעגל חובות נוסף, הארגון מציע לחלקם ליווי פיננסי והזדמנות להגיש בקשה מחודשת לאחר שיפור מצבם הכלכלי.
דוגמה בולטת היא תוכנית לנשים היוצאות ממערכות יחסים אלימות. חלק מהנשים מתמודדות לא רק עם פגיעה פיזית ונפשית, אלא גם עם שליטה כלכלית וחובות. כ-45 אחוזים מהמשתתפות בתוכנית נדחו בתחילה לקבלת הלוואה. לאחר תהליך של ייעוץ וליווי כלכלי, הן הצליחו לעמוד בדרישות, לקבל אשראי ולשלם את החזריו בזמן.
כאן נכנסת לתמונה גם יהדות ארצות הברית. המפגשים בניו ג'רזי נועדו להציג לקהילות ולתומכים פוטנציאליים מודל שבו תרומה יהודית אינה רק מענק חד-פעמי, אלא בסיס שמאפשר לגייס הון נוסף ולהעניק אשראי לאורך שנים. הארגון פועל גם באמצעות גוף ידידים אמריקני, המאפשר לתורמים בארצות הברית לתמוך בפעילותו.
המעבר למעמד של בנק עשוי להרחיב משמעותית את המודל. כיום רק משקיעים גדולים וקרנות יכולים להעמיד לעוגן פיקדונות השקעה ייעודיים. אם יתקבל הרישיון, מקווים מנהלי הארגון להציע חשבונות ופיקדונות גם לציבור הרחב, בכפוף לתנאי הרישיון ולפיקוח הבנקאי. כך יוכל הארגון להרחיב את מקורות המימון שלו מבלי להסתמך רק על תרומות גדולות.
עם זאת, הדרך לשם עדיין ארוכה. קבלת רישיון בנקאי מחייבת עמידה בדרישות הון, ניהול סיכונים, פיקוח ויציבות פיננסית. העובדה שהמוסד אינו פועל למטרת רווח אינה פוטרת אותו מהצורך לשמור על כספי המפקידים ולבחון בזהירות את יכולת ההחזר של הלווים.
החזון שמציגים בלשה וקיי אינו מסתכם בהקמת גוף פיננסי נוסף. הם מבקשים ליצור מוסד שיוכל להעניק אשראי לאוכלוסיות שקשה להן לקבל מימון במערכת המסחרית, ובמקביל להוכיח שאפשר לשלב בין אחריות עסקית, השקעות ופילנתרופיה.
בינתיים, הבנק השמיני של ישראל עדיין אינו קיים. אבל בקהילות היהודיות של ניו ג'רזי כבר החלו להציג את הרעיון שעשוי להוביל להקמתו: בנק שלא נועד להעשיר את בעליו, אלא להשתמש בכסף שוב ושוב כדי לאפשר ליותר ישראלים לעמוד על הרגליים.