


הכרטיס שלכם, ההחלטה של המכונה: הבינה המלאכותית כבר מתחילה לקנות בשבילכם
מה שהיה עד לאחרונה בגדר מדע בדיוני הופך למציאות: עוזרי בינה מלאכותית מקבלים גישה לאמצעי תשלום ומבצעים רכישות עבור לקוחות. מיליוני אמריקנים כבר מתנסים בטכנולוגיה החדשה, אבל הבנקים וחברות האשראי חוששים מגל של הונאות, עסקאות שגויות ומחלוקות משפטיות. השאלה שמטרידה את התעשייה: מי ישלם כאשר המחשב יזמין מוצר שלא ביקשתם?
11.14.2026 10:00
סוכנויות הידיעות
ניו יורק. דמיינו שאתם מבקשים מעוזר הבינה המלאכותית שלכם למצוא מעיל חורף איכותי במחיר של עד 200 דולר. הוא סורק אתרי קניות, משווה מחירים, בוחר מוצר, מזין את פרטי המשלוח ומשלם באמצעות כרטיס האשראי שלכם. אתם אפילו לא צריכים להיכנס לאתר החנות. כעת דמיינו שהמעיל שהגיע קטן מדי, בצבע הלא נכון, או שמחירו גבוה מהסכום שאישרתם. מי אחראי לטעות? אתם, החברה שפיתחה את הבינה המלאכותית, הבנק או החנות?
הרשמה לקבלת הניוזלטר היומי ועדכונים חשובים
Phone
השאלות האלה כבר אינן תיאורטיות. תחקיר חדש של וול סטריט ג'ורנל, שפורסם ב-12 בנובמבר, חושף את המאבק המתפתח בין ענקיות הטכנולוגיה, הבנקים וחברות האשראי סביב מה שמכונה בתעשייה "מסחר סוכני" - מערכות בינה מלאכותית שלא רק ממליצות לצרכנים מה לקנות, אלא מסוגלות לבצע עבורם חלק ניכר מתהליך הרכישה, לרבות התשלום.
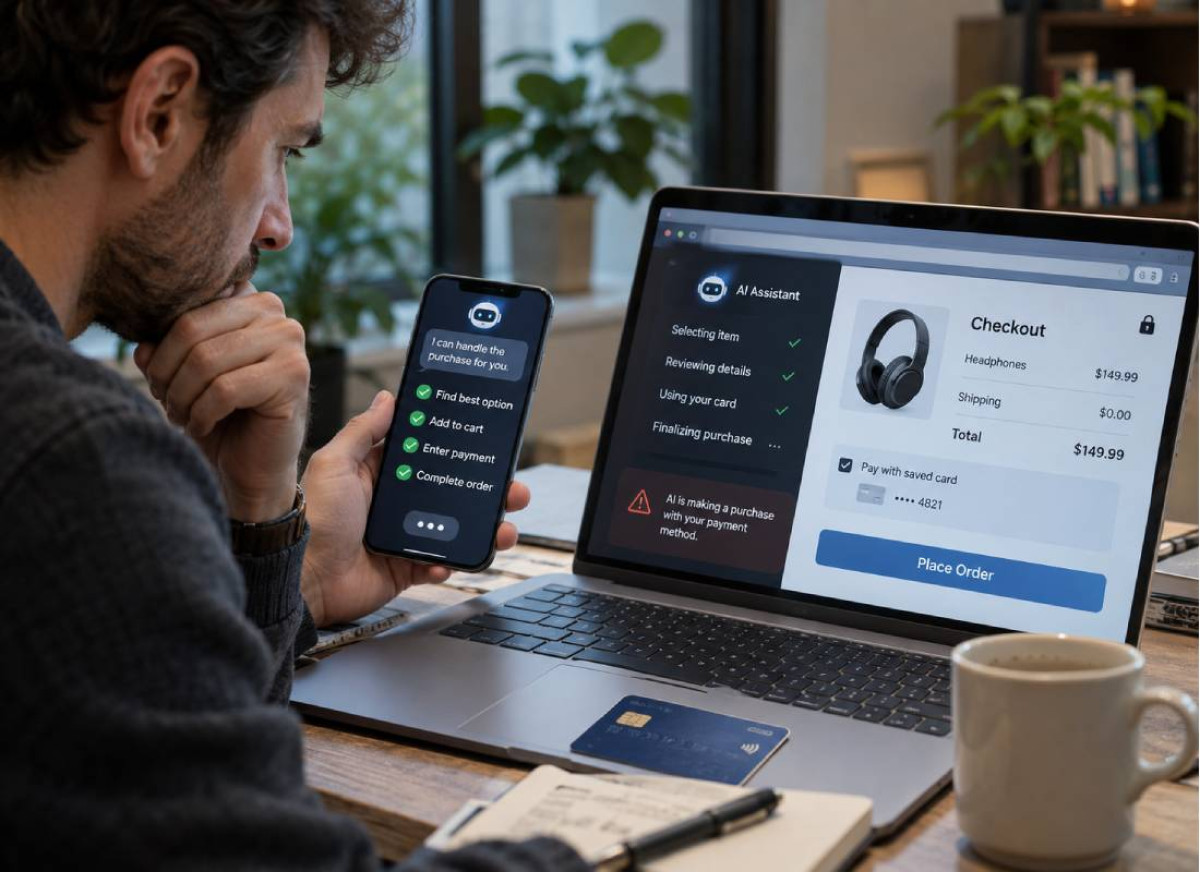
מטא ו-Stripe מדגישות כי המשתמש נדרש לאשר את סכום העסקה, וכי העוזר אינו מקבל גישה ישירה לפרטי כרטיס האשראי. אולם האפשרות שמכונה תנהל את תהליך הקנייה כמעט כולו מעלה שאלות חדשות על גבולות ההרשאה, אחריות לטעויות ואבטחת המידע.
אחת החברות שכבר נכנסו לתחום היא מטא, באמצעות העוזר האישי Muse, שהושק בספטמבר. בשיתוף חברת התשלומים Stripe, משתמשים אמריקנים יכולים לחבר את חשבון התשלומים שלהם לעוזר ולאפשר לו לבצע רכישות בחנויות אינטרנטיות. במקומות התומכים במערכת Link, התשלום מתבצע באמצעות אמצעי התשלום השמור של המשתמש. בחנויות אחרות נוצרים כרטיסי אשראי וירטואליים חד-פעמיים, המיועדים לעסקה שאושרה.
מטא ו-Stripe מדגישות כי המשתמש נדרש לאשר את סכום העסקה, וכי העוזר אינו מקבל גישה ישירה לפרטי כרטיס האשראי. אולם האפשרות שמכונה תנהל את תהליך הקנייה כמעט כולו מעלה שאלות חדשות על גבולות ההרשאה, אחריות לטעויות ואבטחת המידע.
הביקוש, כך מתברר, כבר משמעותי. לפי נתונים שמסר מנכ"ל מטא מארק צוקרברג באוקטובר, כעשרה מיליון משתמשים נרשמו לעוזר Muse בארצות הברית ובקנדה. כרבע מהמשתמשים הראשונים הפעילו אותו לצורכי קניות ותכנון נסיעות, והיקף הרכישה הממוצעת עמד על כ-200 דולר. צוקרברג סיפר כי בשבוע הראשון לפעילות נאלצו מטא ו-Stripe להגדיל את מגבלות האשראי בשל היקף הפעילות הגבוה מהצפוי.
אלא שלא כולם נלהבים מהמהפכה. לפי תחקיר הג'ורנל, כרטיסים שהונפקו בידי בנקים גדולים, ובהם בנק אוף אמריקה, סיטיגרופ וקפיטל וואן, כבר משמשים בתשלומים באמצעות סוכני בינה מלאכותית, כאשר הלקוחות מאפשרים זאת. לעומתם, ג'יי.פי. מורגן צ'ייס, אחד ממנפיקי כרטיסי האשראי הגדולים בארצות הברית, נוקט גישה זהירה יותר ומגביל חלק מהפעילות של הסוכנים האוטומטיים.
החשש המרכזי של הבנקים הוא שהטכנולוגיה מתקדמת מהר יותר ממערכת הכללים שאמורה לפקח עליה. כיום, כאשר לקוח מכחיש שביצע עסקה, חברת האשראי יכולה לבדוק נתוני זיהוי, מיקום, מכשיר ואימות תשלום. אבל מה קורה כשהלקוח אכן הסמיך תוכנה לבצע רכישה, והתוכנה ביצעה אותה בניגוד לכוונתו?
דוגמה מוחשית לבעיה סיפק קמרון פאולר, מנכ"ל חברת Early Warning Services, שסיפר על בנו שרכש באמצעות Muse מעיל אדום במידה לא מתאימה. לדבריו, המקרה ממחיש את הקושי לקבוע מי אחראי כאשר הסוכן מבצע רכישה שהתוצאה שלה אינה תואמת את רצון הצרכן. במקרה כזה, מדובר לא בהכרח בהונאת אשראי, אלא בטעות בביצוע הוראות לגיטימיות.
ההבחנה הזאת חשובה במיוחד מבחינה משפטית. לקוחות בארצות הברית נהנים מהגנות נרחבות מפני עסקאות אשראי שלא אישרו. אולם כאשר הם העניקו מראש לסוכן בינה מלאכותית הרשאה להשתמש באמצעי התשלום, עשויה להתעורר מחלוקת האם העסקה נחשבת מורשית, גם אם המוצר שנבחר שגוי. הכללים הקיימים אינם מספקים עדיין תשובה אחידה לכל המקרים האפשריים.
גם בעלי העסקים חוששים. חנות שמקבלת הזמנה מסוכן אוטומטי אינה תמיד יודעת כיצד לוודא שהלקוח אכן ביקש את המוצר. היא עלולה לשלוח סחורה, לשלם עמלות סליקה ובהמשך להתמודד עם דרישה להחזר כספי. מנגד, סירוב גורף לקבל תשלומים מסוכני בינה מלאכותית עלול לגרום לעסקים לאבד לקוחות שיתרגלו לבצע את קניותיהם באמצעותם.
המתח הזה כבר הוביל לעימותים מסחריים. אמזון חסמה את הגישה של העוזר Muse לחלק ממערכות הקניות שלה, בעוד רשתות אחרות, ובהן וולמארט, בוחנות ומאפשרות צורות שונות של קנייה באמצעות סוכנים מורשים. מאחורי ההחלטות עומדות גם שאלות של תחרות: מי ישלוט בקשר עם הלקוח, מי יידע מה הוא מעדיף לקנות ומי יגבה את העמלות על העסקאות.
ויזה ומאסטרקארד מפתחות פתרונות זיהוי ותשלום המיועדים לסוכני בינה מלאכותית, במטרה לאפשר שימוש מאובטח בכרטיסים קיימים תוך תיעוד ההרשאות שניתנו. Stripe מקדמת פתרון של כרטיסים וירטואליים ואסימוני תשלום, שמצמצמים את החשיפה של פרטי האשראי. אלא שגם לפתרונות האלה יש מחיר: חלק מבעלי העסקים מדווחים על עמלות גבוהות יותר ועל קשיים בטיפול בהחזרים כאשר נעשה שימוש בכרטיסים חד-פעמיים.
הרגולטורים האמריקניים כבר עוקבים אחרי ההתפתחויות. משרד האוצר ביקש מבנקים מידע על השימוש במערכות בינה מלאכותית, והרשות המפקחת על הבנקים הלאומיים סיווגה סוכני תשלום אוטונומיים כשימוש בעל סיכון גבוה. במקביל, חברות התשלומים מנסות לגבש מנגנונים שיאפשרו להוכיח בדיוק מה הלקוח ביקש, מה המחשב החליט ומה אושר בפועל.
המהפכה עשויה להגיע הרבה מעבר לקניית בגדים ומוצרי אלקטרוניקה. בעתיד יוכלו סוכנים להשוות חבילות ביטוח, להזמין חופשות, לחדש מוצרים קבועים לבית ולבצע רכישות חוזרות בהתאם לתקציב ולצרכים שהגדיר המשתמש. עבור חברות הטכנולוגיה מדובר בהזדמנות עסקית עצומה, ועבור הצרכנים בהבטחה לחיסכון בזמן ובמאמץ.
אבל ככל שהמערכות הופכות עצמאיות יותר, כך מתחדדת גם שאלת האחריות. כאשר אדם נכנס לחנות, בוחר מוצר ומשלם, ברור בדרך כלל מי קיבל את ההחלטה. כאשר תוכנה מנהלת עבורו את התהליך, הגבול בין הוראה אנושית להחלטה אוטומטית נעשה מורכב הרבה יותר.
בינתיים, הטכנולוגיה כבר נמצאת בשוק, גם אם היקף העסקאות עדיין קטן יחסית לשוק האשראי האמריקני כולו. הבנקים מנסים להיערך, הקמעונאים מחליטים למי לפתוח את הדלת וחברות הטכנולוגיה מתחרות על המקום בארנק הדיגיטלי של הצרכן.
השאלה הגדולה אינה עוד האם הבינה המלאכותית תוכל להשתמש בכרטיס האשראי שלנו. היא כבר יכולה. השאלה היא מי יישא באחריות כאשר העוזר הדיגיטלי, שאמור להקל על חיינו, יתחיל להוציא את הכסף שלנו על דברים שלא התכוונו לקנות.