


הבנקים הגדולים באמריקה נתקעו: אלפי לקוחות לא הצליחו לגשת לכסף שלהם
תקלה רחבת היקף פגעה בשירותי הבנקאות המקוונים בארצות הברית, ולקוחות של צ'ייס, וולס פארגו, בנק אוף אמריקה ובנקים נוספים דיווחו על קשיים בכניסה לחשבונות, בבדיקת יתרות ובהעברת כספים. גם שירות התשלומים הפופולרי זל הושפע מהשיבושים. הבנקים מנסים להרגיע וטוענים שהכספים בטוחים, אך הסיבה המדויקת עדיין לא התבררה. ברקע: השבתת טיסות ארצית ותקלה עולמית במיקרוסופט בתוך פחות משבוע
11.16.2026 12:57
סוכנויות הידיעות
מיליוני אמריקנים התרגלו לכך שחשבון הבנק שלהם נמצא במרחק נגיעה ממסך הטלפון. בדיקת יתרה, העברת כסף לילדים, תשלום שכר דירה או שליחת כמה מאות דולרים לחבר באמצעות זל הפכו לפעולות שגרתיות שנמשכות שניות ספורות. אבל ביום שני, 16 בנובמבר, גילו אלפי לקוחות של כמה מהבנקים הגדולים בארצות הברית שהגישה הזאת אינה מובטחת.
הרשמה לקבלת הניוזלטר היומי ועדכונים חשובים
Phone
לקוחות שניסו להיכנס לחשבונותיהם באמצעות אתרי האינטרנט והאפליקציות נתקלו בהודעות שגיאה, במסכים שלא נטענו ובפעולות שלא ניתן היה להשלים. אחרים הצליחו להיכנס לחשבון, אך לא לבצע העברות כספים או לקבל מידע בסיסי על מצבם הפיננסי.
הדיווחים הראשונים הגיעו מלקוחות צ'ייס, הבנק הגדול ביותר בארצות הברית מבחינת היקף נכסים. בתוך זמן קצר החלו להצטבר תלונות גם על שירותיהם של וולס פארגו, בנק אוף אמריקה, טרואיסט, יו.אס בנק וקפיטל וואן. במקביל דווח על שיבושים בשירות התשלומים זל, המשמש מיליוני אמריקנים להעברות כספים ישירות בין חשבונות בנק.
אתר דאון דטקטור, המרכז דיווחים של משתמשים על תקלות בשירותים מקוונים, הציג זינוק חד במספר התלונות. עד שעות הצהריים לפי שעון מרכז ארצות הברית נרשמו יותר מ-4,000 דיווחים הקשורים לצ'ייס בלבד. שיקגו הייתה אחד ממוקדי התלונות הבולטים. בבנק אוף אמריקה ובוולס פארגו נרשמו יחד מאות דיווחים נוספים.
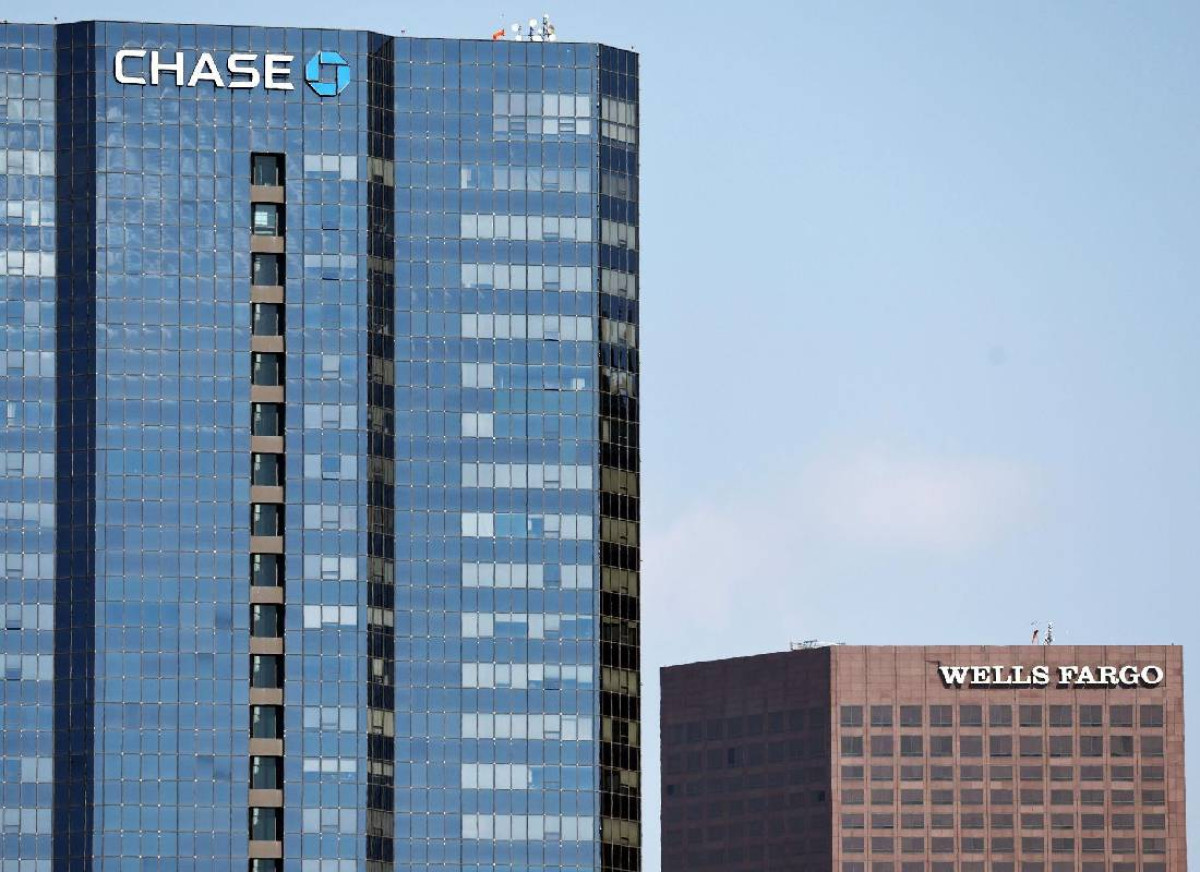
לקוחות שניסו להיכנס לחשבונותיהם באמצעות אתרי האינטרנט והאפליקציות נתקלו בהודעות שגיאה, במסכים שלא נטענו ובפעולות שלא ניתן היה להשלים. אחרים הצליחו להיכנס לחשבון, אך לא לבצע העברות כספים או לקבל מידע בסיסי על מצבם הפיננסי.
חשוב להדגיש כי נתוני דאון דטקטור מבוססים על דיווחי משתמשים, ולכן אינם מעידים בהכרח על מספר הלקוחות שנפגעו בפועל. עם זאת, היקף התלונות והעובדה שהגיעו ממספר מוסדות פיננסיים גדולים העידו על שיבוש משמעותי בפעילות הבנקאות הדיגיטלית.
אחד מלקוחות צ'ייס סיפר ברשת החברתית רדיט כי הופיעה באפליקציה הודעת אזהרה שלא נתקל בה בעבר: חלק מהשירותים אינם זמינים, הבנק פועל לתיקונם והלקוחות מתבקשים לנסות שוב מאוחר יותר.
הודעה דומה הופיעה אצל משתמשים נוספים. עבור לקוחות שהיו צריכים להעביר כספים בדחיפות, לשלם חשבונות או לוודא שתשלום מסוים התקבל, לא הייתה זו תקלה טכנית שולית אלא פגיעה ביכולת לבצע פעולות יומיומיות.
בצ'ייס אישרו כי הם מתמודדים עם שיבושים בשירותי הבנקאות המקוונת. בתגובה לפניות של לקוחות ברשת החברתית אקס מסר צוות שירות הלקוחות של הבנק כי נעשים מאמצים לפתור את הבעיה במהירות האפשרית, התנצל על אי הנוחות וביקש מהלקוחות להתאזר בסבלנות.
בוולס פארגו פרסמו הודעה שלפיה שירותי הבנקאות המקוונים אינם זמינים באופן זמני. עם זאת, הבנק הדגיש כי הלקוחות עדיין יכולים לגשת לחשבונותיהם באמצעות כספומטים, סניפים ושירות הלקוחות הטלפוני, הזמין מסביב לשעון.
אחת השאלות המרכזיות הייתה האם מדובר בתקלה אחת שפגעה בכמה בנקים במקביל, או בשיבושים נפרדים שנוצרו בעקבות תקלה במערכת משותפת.
המערכת הבנקאית האמריקנית מורכבת מרשת גדולה של בנקים, חברות תשלומים וספקי שירותים טכנולוגיים. לקוח שמבצע העברה באמצעות אפליקציה אינו בהכרח מתקשר רק עם המחשבים של הבנק שלו. לעיתים הפעולה עוברת דרך כמה מערכות שונות, המחברות בין מוסדות פיננסיים ומאפשרות להעביר כספים בזמן קצר.
לכן תקלה במערכת של בנק גדול עשויה להשפיע גם על לקוחות המשתמשים בשירותים חיצוניים או מנסים להעביר כסף לחשבונות בבנקים אחרים.
המקרה של זל ממחיש את התלות הזאת. לאחר שגם השירות הפופולרי הופיע ברשימת המערכות שסבלו משיבושים, הבהירה החברה כי הרשת שלה עצמה ממשיכה לפעול, וכי הקשיים קשורים לתקלה בצ'ייס. גם חברת פלייד, המספקת שירותים טכנולוגיים המחברים בין חשבונות בנק לאפליקציות פיננסיות, אישרה שיבושים בחיבורים שלה לצ'ייס.
כלומר, הופעתם של כמה בנקים ושירותי תשלום ברשימת התקלות אינה מעידה בהכרח שכל המערכות שלהם קרסו. במקרים מסוימים ייתכן שמדובר בהשפעה מתגלגלת של כשל במערכת אחת על שירותים הקשורים אליה.
לצד הקשיים הטכניים התעוררה גם שאלה מטרידה יותר: האם מישהו מנסה לפגוע במערכת הבנקאית האמריקנית?
נכון ליום שני בערב לא פורסמו ראיות המצביעות על מתקפת סייבר מתואמת. צ'ייס הבהיר כי הוא מטפל בתקלה טכנית, ולא דווח על חדירה למערכות הבנק או על גניבת כספי לקוחות בעקבות האירוע.
גם מערכות התשלומים המרכזיות של הפדרל ריזרב, הבנק המרכזי של ארצות הברית, המשיכו לפעול כסדרן. שירותי Fedwire, המשמשים להעברות כספים גדולות, FedACH ושירות התשלומים המיידיים FedNow לא דיווחו על תקלה מקבילה.
מדובר בפרט משמעותי: למרות הפגיעה בשירותים המקוונים של כמה בנקים, לא נמצאה בשלב זה אינדיקציה להשבתה כוללת של מערכת התשלומים האמריקנית.
אולם גם ללא מתקפת סייבר, האירוע ממחיש עד כמה הפכה הגישה הדיגיטלית לכסף לתשתית חיונית. במשך שנים מעודדים הבנקים את לקוחותיהם לעבור לשירותים מקוונים, להשתמש באפליקציות ולצמצם ביקורים בסניפים. כאשר השירותים האלה מפסיקים לפעול, לקוחות רבים מגלים שאין להם חלופה נוחה ומיידית.
עבור בעלי עסקים קטנים, התקלה עלולה להיות משמעותית במיוחד. מסעדה שממתינה לתשלום מספק, קבלן שצריך להעביר כסף לעובדיו או בעל נכס שמצפה לקבל שכר דירה באמצעות זל עלולים להיתקל בעיכובים גם כאשר הכסף עצמו נמצא בחשבון.
התקלה של יום שני התרחשה בעיתוי רגיש במיוחד, לאחר שני שיבושים טכנולוגיים גדולים שהתרחשו בארצות הברית ובמערכות בינלאומיות בימים הקודמים.
ביום חמישי החלה תקלה עולמית בשירותי מיקרוסופט, שפגעה בגישה למערכות עבודה ותקשורת של ארגונים רבים. ביום שישי הורתה רשות התעופה הפדרלית לעצור המראות ברחבי ארצות הברית למשך כארבע שעות וחצי, בעקבות תקלה במערכות התקשורת של בקרת הטיסה. אלפי טיסות בוטלו ונוסעים רבים נתקעו בשדות התעופה.
ההשבתה האווירית יוחסה לתקלה טכנית ברשת תקשורת ותיקה, והרשויות הבהירו שלא נמצאה עדות למתקפת סייבר. גם במקרה של מיקרוסופט לא פורסמו ראיות לקשר בין התקלה לבין האירועים במערכת הבנקאית.
שלוש התקלות בתוך חמישה ימים אינן מוכיחות שהן קשורות זו לזו, ובוודאי אינן מוכיחות שמדובר במתקפה מאורגנת על תשתיות אמריקניות. אבל הן מדגישות בעיה אחת משותפת: התלות ההולכת וגוברת של הכלכלה והשירותים החיוניים במערכות מחשוב ותקשורת מורכבות.
כשמערכת כזאת משתבשת, ההשלכות עלולות להתפשט במהירות לשירותים נוספים ולפגוע במספר גדול של משתמשים, גם אם מקור התקלה נקודתי לחלוטין.
עבור הלקוחות שלא הצליחו להיכנס ביום שני לחשבונותיהם, השאלה הדחופה היא מתי יחזרו כל השירותים לפעול באופן תקין. עבור הבנקים והרשויות, השאלה הרחבה יותר היא כיצד למנוע מצב שבו תקלה טכנולוגית אחת משאירה אלפי אנשים ללא גישה נוחה לכספם.
ובעידן שבו הטלפון הנייד הפך למעשה לסניף הבנק המרכזי של רוב האמריקנים, מתברר שגם הודעה קטנה על המסך שלפיה השירות אינו זמין יכולה להפוך בתוך דקות לאירוע בעל השלכות ארציות.