הרווקים משלמים יותר: קליפורניה רוצה למחוק את "קנס הנישואים" מביטוח הרכב
נציב הביטוח של קליפורניה ריקרדו לארה פתח במהלך שיאסור על חברות הביטוח להשתמש במצב משפחתי בקביעת מחיר פוליסת הרכב. אם השינוי יאושר, רווקים, גרושים ואלמנים עשויים לראות ירידה במחירים — והמטרה היא להוציא את הקריטריון מהתעריפים עד יולי 2027. במשך כ־30 שנה הורשו המבטחים לקחת בחשבון אם הנהג נשוי או לא
האזינו לכתבה זו
הרווקים משלמים יותר: קליפורניה רוצה למחוק את "קנס הנישואים" מביטוח הרכב
19.09.2026 09:00
0:00 / 0:00
09.19.2026 09:00
סוכנויות הידיעות
אם אתם גרים בקליפורניה, נוהגים בדיוק כמו השכן שלכם, מחזיקים באותה מכונית, נוסעים אותו מספר מיילים בשנה ויש לכם אותו עבר תעבורתי — עדיין ייתכן שאתם משלמים יותר ממנו על ביטוח הרכב מסיבה אחת פשוטה: הוא נשוי ואתם לא.
שלח
הרשמה לקבלת הניוזלטר היומי ועדכונים חשובים
Phone
שלח
קליפורניה רוצה עכשיו לשים לזה סוף.
נציב הביטוח של המדינה, ריקרדו לארה, הודיע השבוע על פתיחת הליך רגולטורי שנועד לאסור על חברות ביטוח להשתמש במצב משפחתי כאחד המשתנים בקביעת תעריפי ביטוח רכב. אם ההצעה תושלם ותאושר, חברות הביטוח לא יוכלו עוד להעניק יתרון במחיר לנהגים נשואים רק בשל העובדה שהם נשואים, או לגבות מחיר גבוה יותר מרווקים, גרושים או אלמנים משום שאינם כאלה.
"המחיר של ביטוח הרכב שלך צריך להיות מבוסס על איך שאתה נוהג, לא על השאלה אם אתה נשוי", אמר לארה עם הצגת ההצעה. לדבריו, במשך כ־30 שנה הורשו חברות הביטוח להשתמש במצב המשפחתי בקביעת תעריפים, וכעת המדינה מבקשת לסיים את הנוהג ולהתמקד בסיכון נהיגה ממשי.
רווקים, גרושים ואלמנים הם הקבוצות שעשויות ליהנות במיוחד מהמהלך, משום שבחלק מחברות הביטוח נהגים נשואים נהנים כיום מתעריף נמוך יותר גם כאשר שאר מאפייני הנהיגה דומים
עבור מיליוני נהגים בקליפורניה, מדובר בשינוי שעשוי להיות מורגש ישירות בחשבון החודשי. ABC7 דיווחה כי רווקים, גרושים ואלמנים הם הקבוצות שעשויות ליהנות במיוחד מהמהלך, משום שבחלק מחברות הביטוח נהגים נשואים נהנים כיום מתעריף נמוך יותר גם כאשר שאר מאפייני הנהיגה דומים. עם זאת, אין עדיין דרך לדעת כמה בדיוק יחסוך כל נהג, מפני שכל חברת ביטוח משתמשת במודל תמחור משלה וההצעה עדיין נמצאת בהליך בחינה.
השימוש במצב משפחתי אינו חדש. במשך עשרות שנים הסתמכה תעשיית הביטוח על נתונים אקטואריים שלפיהם נהגים נשואים, בממוצע, היו מעורבים בפחות תאונות או הגישו פחות תביעות מקבוצות מסוימות של נהגים לא נשואים. אלא שמחלקת הביטוח של קליפורניה אומרת כעת כי ייתכן שחלק מההבדלים שנמצאו בעבר מוסברים למעשה באמצעות משתנים אחרים, ולא בעצם הנישואים.
זהו שינוי משמעותי בגישה. במשך שנים היה מצב משפחתי אחד ממה שמוגדר בקליפורניה "גורמי דירוג אופציונליים" — משתנים שחברות הביטוח רשאיות להשתמש בהם לצד הקריטריונים העיקריים. בעקבות Proposition 103, רפורמת הביטוח שאושרה בידי מצביעי קליפורניה ב־1988, שלושת הגורמים שאמורים לקבל את המשקל הגדול ביותר בתמחור ביטוח רכב הם היסטוריית הנהיגה והבטיחות של הנהג, מספר המיילים שהוא נוסע מדי שנה ומספר שנות הניסיון שלו מאחורי ההגה. מצב משפחתי יכול כיום להיכלל רק כגורם משני.
אבל גם "גורם משני" יכול להפוך לכסף אמיתי.
בדיקות שנערכו בעבר עבור ארגוני צרכנים הראו כי בחלק מהחברות נהגים רווקים, גרושים או אלמנים קיבלו הצעות מחיר גבוהות יותר מנהגים נשואים בעלי פרופיל דומה. Consumer Watchdog דיווח ב־2025 כי בדוגמאות שנבדקו אצל ארבע חברות גדולות, נהגים רווקים או גרושים שילמו בין 71 ל־108 דולר יותר עבור פוליסה לחצי שנה. בשלוש חברות נמצאו גם תעריפים גבוהים יותר לאלמנות לעומת נהגות נשואות. הנתונים התבססו על פרופילים לדוגמה, ולכן אינם מעידים שכל לקוח ישלם את אותו פער.
באחת הבדיקות שתועדה במסמכי Consumer Watchdog נבחנה נהגת בת 50 עם עבר נהיגה נקי, הונדה סיוויק משנת 2016 וכ־13 אלף מייל בשנה. אתרי חברות הביטוח ביקשו ממנה לציין אם היא רווקה, גרושה, נשואה, פרודה, אלמנה או נמצאת בשותפות ביתית — והמצב המשפחתי השפיע על ההצעות שהתקבלו בחלק מהחברות.
הוויכוח אינו רק כלכלי. בשנים האחרונות התנהל גם מאבק משפטי סביב השאלה האם בכלל מותר לחברות הביטוח להשתמש במצב משפחתי. ארגון Consumer Watchdog טען כי מדובר באפליה המנוגדת לחוק זכויות האזרח של קליפורניה ולרוח Proposition 103. ביולי השנה אישר בית משפט לערעורים בקליפורניה ברוב דעות את המסגרת המאפשרת למבטחים להמשיך להשתמש במצב המשפחתי כגורם אופציונלי, כל עוד הדבר מותר בתקנות. כעת לארה מבקש לשנות את התקנות עצמן.
כלומר, המהלך החדש אינו פסק דין שמבטל מיד את שיטת התמחור. הוא מהלך רגולטורי.
מחלקת הביטוח פתחה בתהליך רשמי לשינוי הכללים, שיכלול בחינה ותגובות לפני שהשינוי יכול להיכנס לתוקף. לפי ABC7, היעד של המדינה הוא להפסיק את השימוש במצב משפחתי בתמחור עד יולי 2027. עד אז חברות הביטוח עדיין רשאיות לפעול בהתאם לכללים הקיימים.
אם השינוי ייכנס לתוקף, אין משמעות הדבר שכל רווק בקליפורניה יקבל מיד הנחה. חברות הביטוח עדיין יוכלו להסתמך על גורמי סיכון אחרים — ובהם עבר נהיגה, קילומטראז' שנתי, שנות ניסיון, סוג הרכב, אזור המגורים ומשתנים נוספים המותרים לפי התקנות. ביטול גורם אחד עשוי לגרום לחברות לבצע התאמות אחרות במודלים שלהן, ולכן ההשפעה בפועל תשתנה מחברה לחברה ומנהג לנהג.
אבל מבחינת מי שכיום מקבל תעריף גבוה יותר רק משום שסימן "רווק", "גרוש" או "אלמן" בטופס, המסר מהמדינה ברור: עצם המצב המשפחתי לא אמור לקבוע כמה מסוכן אתם על הכביש.
המהלך מגיע בתקופה שבה עלויות ביטוח הרכב הפכו לנושא רגיש במיוחד עבור משפחות בקליפורניה. גם ללא קשר למצב המשפחתי, הנהגים מתמודדים בשנים האחרונות עם לחצים של עלויות תיקון גבוהות, מחירי חלפים ועבודה, כלי רכב יקרים יותר ועלייה בעלויות תביעות. בתוך השוק הזה, אפילו הבדל של עשרות או מאות דולרים בשנה יכול להפוך למשמעותי עבור נהגים רבים.
קליפורניה כבר ביצעה בעבר שינוי דומה בקריטריון אישי אחר. מאז ינואר 2019 חברות ביטוח הרכב במדינה אינן רשאיות להשתמש במגדר כגורם לקביעת תעריפים. כלי השוואת המחירים הרשמי של מחלקת הביטוח מציין במפורש כי התקנה מחייבת את כל חברות הביטוח הפועלות במדינה להסיר את המגדר ממודלי התמחור. כעת המצב המשפחתי עשוי להיות הבא בתור.
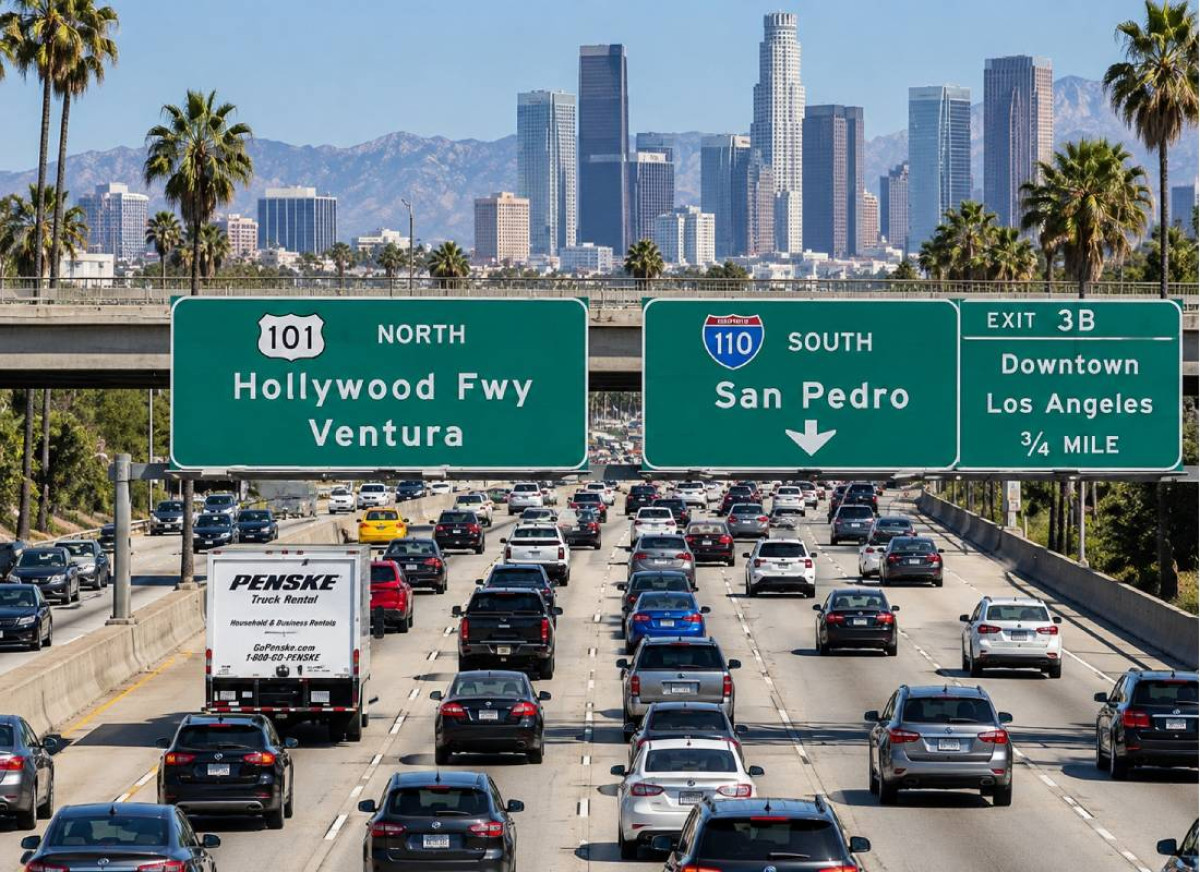
עבור נהגים בלוס אנג'לס ובעמק סן פרננדו, שבהם גם כך ביטוח רכב יכול להיות הוצאה חודשית משמעותית, השינוי עשוי להפוך את אחת השאלות המוכרות בטופס ההצעה ללא רלוונטית.
רווק, נשוי, גרוש או אלמן — אם התוכנית של קליפורניה תושלם, התשובה לשאלה הזאת כבר לא אמורה להופיע במחיר שאתם משלמים על המכונית.