


חבל הצלה לעסקים קטנים: חוק חדש צפוי לפתוח מחדש את מסלול פשיטת הרגל לעסקים עם חובות של עד 7.5 מיליון דולר
אחרי שנתיים שבהן אלפי עסקים קטנים ובינוניים נותרו מחוץ למסלול המהיר של Chapter 11, הקונגרס העביר ברוב דו־מפלגתי חוק שמעלה מחדש את תקרת החוב למסלול Subchapter V מ־3.424 מיליון דולר ל־7.5 מיליון. המשמעות: יותר בעלי עסקים יוכלו לפרוס חובות, להישאר בשליטה על החברה ולנסות להציל אותה במקום לסגור. החוק עדיין ממתין לחתימת הנשיא.
האזינו לכתבה זו
חבל הצלה לעסקים קטנים: חוק חדש צפוי לפתוח מחדש את מסלול פשיטת הרגל לעסקים עם חובות של עד 7.5 מיליון דולר
10.09.2026 15:00
סוכנויות הידיעות
עבור בעל עסק קטן שנקלע לחובות, פשיטת רגל יכולה להיות ההבדל בין סגירת הדלתות לבין הזדמנות אמיתית להתארגן מחדש. עכשיו, אחרי שנתיים שבהן חלק גדול מהעסקים הקטנים והבינוניים איבדו גישה למסלול הפשוט והזול יותר של Chapter 11, הקונגרס האמריקני מתקרב להחזיר להם את האפשרות הזאת. 
הרשמה לקבלת הניוזלטר היומי ועדכונים חשובים
Phone
החוק, שנקרא Bankruptcy Threshold Adjustment Act, עבר בבית הנבחרים ב־16 בספטמבר ובסנאט ב־28 בספטמבר ללא שינוי, ולכן הוא ממתין כעת לחתימת הנשיא. אם ייחתם, הוא יעלה לצמיתות את תקרת החוב לעסקים שרוצים להשתמש ב־Subchapter V ל־7.5 מיליון דולר, לעומת 3.424 מיליון דולר כיום.
מדובר בשינוי משמעותי הרבה יותר ממה שהמספר היבש מרמז. Subchapter V נוצר ב־2019 במיוחד כדי לתת לעסקים קטנים דרך קצרה, זולה וגמישה יותר לעבור ארגון מחדש במסגרת Chapter 11. המסלול מצמצם חלק מהביורוקרטיה, מקצר מועדים, מאפשר גמישות רבה יותר בבניית תוכנית החזר ואינו מחייב את העסק לשלם חלק מהעמלות הרבעוניות שמאפיינות Chapter 11 רגיל.
היתרון החשוב ביותר מבחינת בעלי עסקים הוא האפשרות לנסות להישאר בשליטה על העסק בזמן שהם מסדירים את החובות. במקום להיכנס למסלול יקר וממושך שעלול לבלוע את העסק בהוצאות משפטיות, Subchapter V נועד לאפשר לבעלים להגיע להסדר עם נושים ולהמשיך לפעול. זו בדיוק הסיבה שהמסלול הפך פופולרי מאוד בשנים האחרונות.
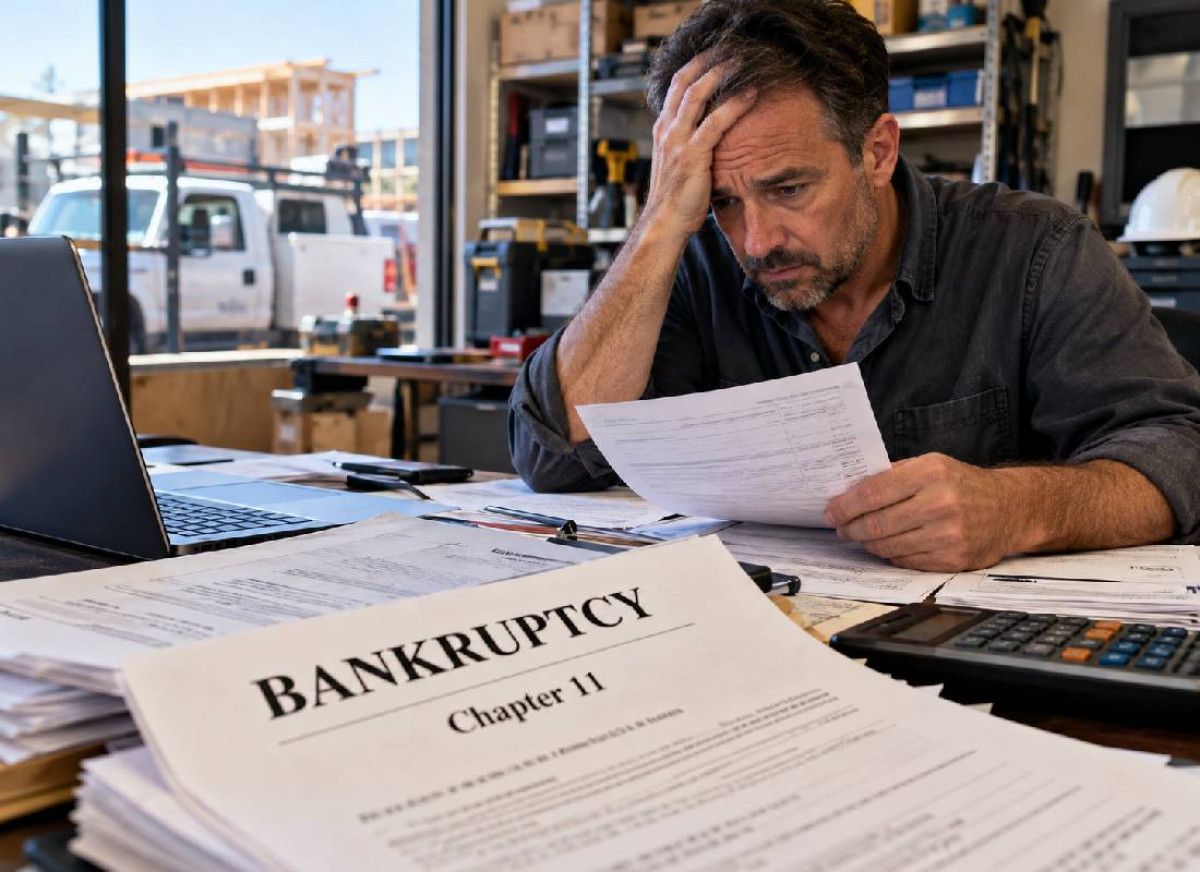
מבחינת קבלנים, שיפוצניקים ובעלי עסקים בענף הבנייה, השינוי יכול להיות משמעותי במיוחד. עסק יכול להיקלע במהירות לחוב של כמה מיליוני דולרים בגלל פרויקט שהתעכב, לקוח שלא שילם, תביעה, עלייה בעלויות חומרים או הלוואות שנלקחו בתקופה של ריבית נמוכה. תחת התקרה הנוכחית, חוב של 4 מיליון דולר כבר מוציא את העסק מהמסלול. תחת החוק החדש, אותו עסק יוכל לנסות להתארגן מחדש במקום להיכנס ל־Chapter 11 מלא.
במקור, כאשר החוק נכנס לתוקף ב־2020, תקרת החוב עמדה על כ־2.75 מיליון דולר. במהלך משבר הקורונה העלה הקונגרס אותה זמנית ל־7.5 מיליון דולר, כדי לאפשר לעוד עסקים להיעזר במסלול. ההעלאה הוארכה כמה פעמים, אבל פקעה ביוני 2024. מאז חזרה התקרה, לאחר התאמות אינפלציה, ל־3.424 מיליון דולר.
המשמעות הייתה שעסק עם חוב של ארבעה, חמישה או שישה מיליון דולר — סכום שאינו חריג כלל עבור מסעדה, קבלן, חברת הפצה, עסק משפחתי או יצרן קטן — כבר לא נחשב "קטן מספיק" לצורך המסלול. הוא נאלץ לבחור בין Chapter 11 רגיל, שהוא יקר ומורכב יותר, לבין סגירה או הסדר מחוץ לבית המשפט.
זו בדיוק הבעיה שהחוק החדש נועד לפתור. תחת הנוסח שעבר בשני בתי הקונגרס, עסק עם חובות של עד 7.5 מיליון דולר יוכל שוב לבחור ב־Subchapter V, כל עוד לפחות מחצית מהחוב נובעת מפעילות עסקית והוא עומד בתנאים האחרים של החוק. עסקים שעיקר פעילותם הוא בעלות על נכס נדל״ן יחיד מוחרגים מהמסלול.
המספרים מראים שהביקוש למסלול רק גדל. לפי Business Journals, מספר תיקי Subchapter V עלה מ־185 באוגוסט 2025 ל־302 באוגוסט 2026. רויטרס דיווחה כי מאז תחילת 2024 ועד אוגוסט השנה מספר ההגשות גדל בכמעט 90%
העלייה אינה מפתיעה. עסקים קטנים מתמודדים בשנים האחרונות עם שילוב קשה של ריבית גבוהה, עלויות שכר, ביטוח, שכר דירה וחומרי גלם. אפילו עלויות ביטוח הבריאות הפכו לנטל כבד: לפי הנתונים שצוטטו ב־Business Journals, עסקים עם שניים עד חמישה עובדים משלמים כיום חציון של כ־9,170 דולר בשנה לעובד עבור ביטוח בריאות.
מבחינת קבלנים, שיפוצניקים ובעלי עסקים בענף הבנייה, השינוי יכול להיות משמעותי במיוחד. עסק יכול להיקלע במהירות לחוב של כמה מיליוני דולרים בגלל פרויקט שהתעכב, לקוח שלא שילם, תביעה, עלייה בעלויות חומרים או הלוואות שנלקחו בתקופה של ריבית נמוכה. תחת התקרה הנוכחית, חוב של 4 מיליון דולר כבר מוציא את העסק מהמסלול. תחת החוק החדש, אותו עסק יוכל לנסות להתארגן מחדש במקום להיכנס ל־Chapter 11 מלא.
גם הנושים עשויים להרוויח. בדיון בבית הנבחרים ציינו תומכי החוק כי נתונים שנאספו מאז הקמת Subchapter V מצביעים על שיעורי החזר טובים יותר לנושים בהשוואה לחלק מתיקי Chapter 11 רגילים. הרציונל פשוט: אם העסק מצליח להמשיך לפעול ולהפיק הכנסות, יש סיכוי גדול יותר שהנושים יקבלו חלק מהכסף בחזרה מאשר במקרה של פירוק מוחלט.
החוק זכה לתמיכה דו־מפלגתית חריגה. בסנאט הוא עבר פה אחד, ובבית הנבחרים הוא עבר בקול קולי. הסנאטורים צ׳אק גראסלי, רפובליקני מאיווה, ודיק דרבין, דמוקרט מאילינוי, הציגו אותו כמהלך שנועד לאפשר לעסקים קטנים "לקום מחדש על הרגליים" באמצעות הליך מהיר וזול יותר.
אבל חשוב להדגיש: נכון לעכשיו, הכללים עדיין לא השתנו. החוק עבר בשני בתי הקונגרס, אך כל עוד הנשיא לא חתם עליו, תקרת החוב נשארת 3.424 מיליון דולר. מי ששוקל הגשת בקשה ל־Subchapter V בימים הקרובים צריך לכן לבדוק את המצב המשפטי המדויק לפני הגשת התיק.
אם הנשיא יחתום, השינוי יהיה קבוע — וזה אולי החלק החשוב ביותר. עד עכשיו תקרת 7.5 מיליון הדולר הייתה זמנית והקונגרס נאלץ להאריך אותה שוב ושוב. הפעם החוק מבקש להפוך אותה לחלק קבוע מקוד פשיטת הרגל.
עבור בעל עסק קטן, המשמעות מעשית מאוד: חברה שנמצאת בצרות אך עדיין יש לה לקוחות, הכנסות וסיכוי לשרוד לא תצטרך בהכרח לבחור בין מסלול יקר במיוחד לבין סגירת העסק. אם החוק ייחתם, הרבה יותר עסקים יוכלו להיכנס למסלול שנועד מלכתחילה לתת להם דבר אחד שחובות גדולים נוטים לקחת מהם במהירות — זמן.