COPYRIGHT © 2025
HEBREW PARTY INC.
ALL RIGHTS RESERVED


COPYRIGHT © 2025
HEBREW PARTY INC.
ALL RIGHTS RESERVED

חברת המשכנתאות AmeriTrust Mortgage Corporation הגישה ב־9 בספטמבר תביעה לבית המשפט הפדרלי במחוז מרילנד נגד שורה ארוכה של משקיעי נדל"ן, חברות, מתווך משכנתאות, שמאים וחברות טייטל. ברישומי בית המשפט מופיעים יותר משני תריסר נתבעים, והתביעה מסווגת כתביעה אזרחית לפי חוק RICO – החוק הפדרלי שנועד לאפשר פעולה נגד דפוסים מאורגנים של פעילות עבריינית. חשוב להדגיש: מדובר בתביעה אזרחית ובטענות של AmeriTrust שטרם הוכרעו בבית המשפט.
לפי החברה, השיטה הייתה פשוטה להפליא. חברות בערבון מוגבל הקשורות למשקיעים רכשו נכסים בבולטימור וסביבתה בדרך כלל תמורת כ־40 אלף עד 50 אלף דולר. לאחר תקופה של חודשים בלבד נמכרו אותם נכסים לחברות אחרות במחירים שהתקרבו ל־200 אלף דולר. AmeriTrust טוענת שבמקרים שעליהם מבוססת התביעה לא נעשו בנכסים שיפורים שהיו יכולים להצדיק קפיצה כזאת במחיר.
מדובר בזינוק של כ־300 אחוז בתוך זמן קצר.
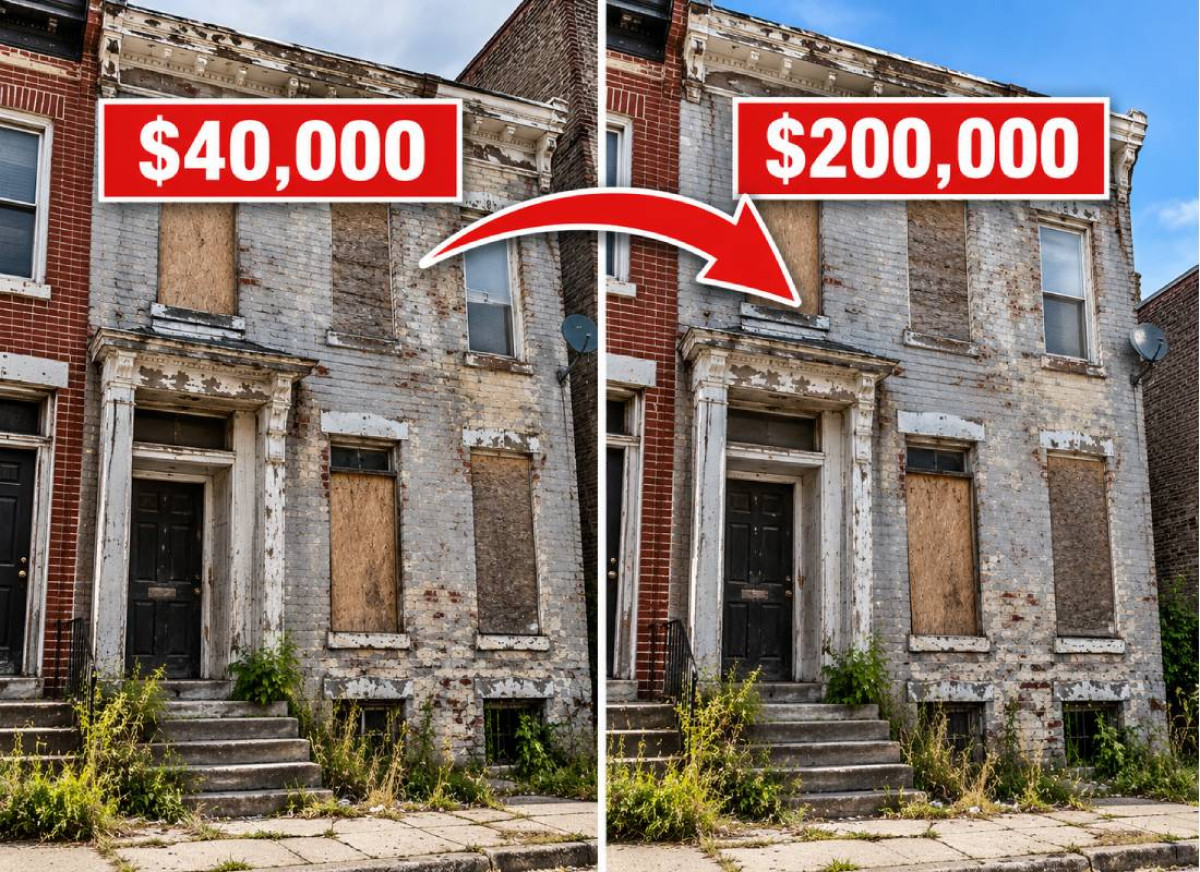
לפי החברה, השיטה הייתה פשוטה להפליא. חברות בערבון מוגבל הקשורות למשקיעים רכשו נכסים בבולטימור וסביבתה בדרך כלל תמורת כ־40 אלף עד 50 אלף דולר. לאחר תקופה של חודשים בלבד נמכרו אותם נכסים לחברות אחרות במחירים שהתקרבו ל־200 אלף דולר. AmeriTrust טוענת שבמקרים שעליהם מבוססת התביעה לא נעשו בנכסים שיפורים שהיו יכולים להצדיק קפיצה כזאת במחיר.
אלא שלפי התביעה, הרווח על הנייר היה רק השלב הראשון. החברה שרכשה את הבית במחיר החדש והגבוה פנתה לקבל מימון, כאשר מחיר המכירה של כ־200 אלף דולר שימש בסיס להלוואה גדולה בהרבה מזו שניתן היה לקבל אילו שווי הנכס היה קרוב למחיר שבו נרכש זמן קצר קודם לכן.
כאן, לטענת AmeriTrust, נכנסו לתמונה השמאויות ומסמכי הטייטל. המלווה טוען שבקשות ההלוואה הגיעו עם שמאויות שהוכנו מראש ועם מסמכים שלא חשפו כראוי את העסקאות הקודמות והזולות בהרבה. מבחינת המלווה, הוצג למעשה בית בשווי של כ־200 אלף דולר, בלי שהתמונה המלאה תבהיר כי זמן קצר קודם לכן הוא החליף ידיים תמורת רבע מהסכום.
ניתוח של מסמכי התביעה שפורסם ב־National Mortgage Professional מצא 91 שורות של עסקאות, אם כי נכס אחד מופיע פעמיים ולכן מדובר ככל הנראה בכ־90 כתובות ייחודיות. סכום הקרן המקורי של ההלוואות המופיעות ברשימה מגיע בדיוק ל־14.076 מיליון דולר. ב־69 מהעסקאות המימון היה בגובה 75% ממחיר הרכישה המוצהר, וב־18 נוספות הוא הגיע ל־80%.
במילים אחרות, בית שנרכש לדוגמה ב־50 אלף דולר ו"נמכר" לאחר מכן ב־200 אלף דולר יכול היה לשמש בסיס להלוואה של כ־150 אלף עד 160 אלף דולר.
ואז, לפי AmeriTrust, הגיע החלק השני של התרגיל: חלק מהחברות הרוכשות פשוט הפסיקו לשלם.
בתביעה נטען כי ישויות מסוימות שרכשו את הנכסים לא התכוונו מלכתחילה לפרוע את ההלוואות, וכי חלק מהמשכנתאות נכנסו לחדלות פירעון כמעט מיד – לעיתים לאחר שלא שולמו אפילו התשלומים הראשונים. לאחר סגירת העסקה, כספי ההלוואה כבר הועברו למוכר, בעוד שבידי המלווה נותרה בטוחה שלטענתו הייתה שווה רק חלק מהסכום שעל בסיסו ניתנה ההלוואה.
AmeriTrust טוענת גם לחלק נוסף במנגנון. לפי התביעה, החברות הרוכשות הצהירו כי הביאו לעסקאות יותר מ־4.7 מיליון דולר מכספן כהון עצמי. אלא שהמלווה טוען כי חלק מהכספים שהוצגו כתשלומי מקדמה הוחזרו למעשה לרוכשים או לגורמים הקשורים אליהם באמצעות חשבוניות שיפוץ פיקטיביות, תשלומים בלתי תקינים בעת הסגירה או מנגנונים אחרים. גם הטענה הזאת טרם נבחנה בבית המשפט.
במרכז התיק נמצאות הלוואות המכונות DSCR – ראשי תיבות של Debt Service Coverage Ratio. בניגוד למשכנתה רגילה לרוכש בית, שבה הבנק בוחן בין היתר את משכורתו, חובותיו והכנסתו האישית של הלווה, הלוואות כאלה מיועדות בעיקר למשקיעי נדל"ן ומסתמכות במידה רבה על ההכנסה שהנכס עצמו צפוי לייצר משכירות.
השיטה מאפשרת למשקיעים לממן נכסים גם בלי להסתמך באותה מידה על ההכנסה האישית שלהם. אבל במקרה של בולטימור, AmeriTrust טוענת שהמנגנון נוצל באמצעות מחירי מכירה ושמאויות שלא שיקפו את ערכם האמיתי של הנכסים.
והיקף הפרשה עלול להיות גדול בהרבה מ־90 ההלוואות שבתביעה הנוכחית.
לפי AmeriTrust, אותו דפוס בוצע מאות פעמים בשוק הנדל"ן של בולטימור. HousingWire דיווח כי הפרשה משתלבת בתופעה רחבה יותר שנחשפה בעיר, שבה מאות נכסי השקעה נרכשו במחירים מנופחים באמצעות מאות מיליוני דולרים של הלוואות DSCR מעשרות מלווים פרטיים. יותר ממחצית מההלוואות באותה קבוצה רחבה יותר הגיעו בסופו של דבר לחדלות פירעון.
התוצאה, לטענת החברה, אינה מסתכמת בהפסד של גוף פיננסי מטקסס. גל של עיקולים על בתים שמומנו בסכומים הגבוהים משמעותית מערכם עלול לפגוע גם במחירי הבתים הסמוכים. AmeriTrust אף טוענת כי חלק מהנכסים שננטשו בעקבות קריסת ההלוואות נתפסו בידי פולשים והפכו למוקדי פשיעה, דווקא בשכונות שגם כך מתמודדות עם בתים נטושים והזנחה.
בין הנתבעים מופיעים מתווך המשכנתאות FirstLoans Inc., חברת REXTAR Title Services, חברת Fidelity National Title Insurance Company, משקיעים וחברות רבות שהחזיקו בנכסים. לפי ניתוח מסמכי בית המשפט, יותר מ־90 בקשות ההלוואה הוגשו באמצעות FirstLoans, והעסקאות המפורטות בתיק עברו דרך אותה חברת טייטל.
AmeriTrust דורשת פיצויים של כ־14.1 מיליון דולר ומאשימה את הנתבעים, בין היתר, בהונאה, קשירת קשר להונאה, הפרת חוזה, מצג שווא רשלני והפרת חוק RICO. HousingWire דיווח כי הנתבעים לא השיבו לבקשתו לתגובה בעת פרסום הדיווח.
גם כאן יש הסתייגות חשובה: הסכום של 14.076 מיליון דולר תואם לסכום הקרן המקורי המצטבר של ההלוואות ברשימת AmeriTrust, ולכן אין לראות בו בהכרח הפסד נטו שכבר הוכח לאחר מימוש נכסים או החזרים אחרים. זהו סכום הנזק שהחברה דורשת במסגרת התביעה.
בשלב זה בית המשפט עדיין לא קבע כי התרחשה הונאה, והנתבעים זכאים להציג את גרסתם ולהתמודד עם הטענות. אבל אם AmeriTrust תוכיח את התמונה שהיא מתארת, מדובר בהרבה יותר מכמה עסקאות פליפ מוצלחות במיוחד: לפי התביעה, בתים של 40 ו־50 אלף דולר הפכו בתוך חודשים לבתים של 200 אלף דולר לא בזכות מטבחים חדשים, גגות או שיפוצים יקרים – אלא באמצעות שרשרת עסקאות שאפשרה להוציא הלוואות גדולות בהרבה מערכם האמיתי של הנכסים