COPYRIGHT © 2025
HEBREW PARTY INC.
ALL RIGHTS RESERVED


COPYRIGHT © 2025
HEBREW PARTY INC.
ALL RIGHTS RESERVED
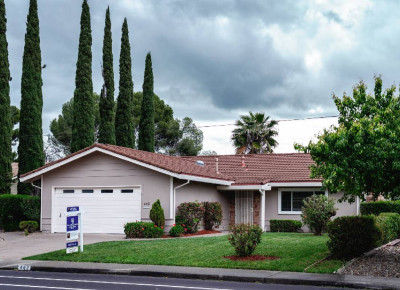

והתזמון אכזרי במיוחד. רק שבעה חודשים קודם לכן נדמה היה ששוק הדיור האמריקאי עומד סוף סוף לקבל את החמצן שחיכה לו במשך שנים.
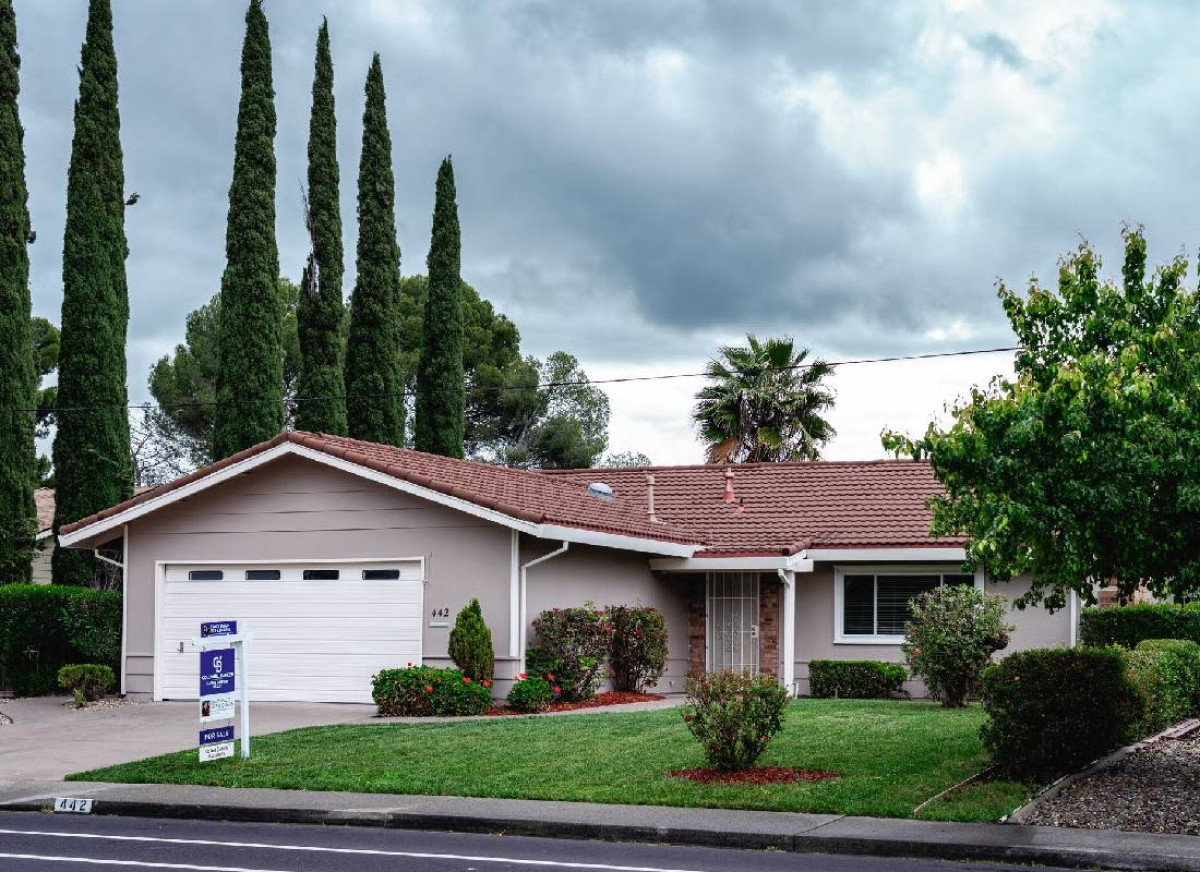
מאז השפל של פברואר טיפסה ריבית המשכנתאות ביותר מנקודת אחוז שלמה. בתחילת יולי היא כבר עמדה על 6.43%, בסוף אוגוסט על 6.66%, בתחילת ספטמבר על 6.71%, שבוע אחר כך על 6.76%, ב-17 בספטמבר על 6.95% - והשבוע הגיע המספר שממנו חששו הקונים:7.03%.
ב-26 בפברואר ירדה הריבית הממוצעת ל-30 שנה ל-5.98% - הפעם הראשונה זה שלוש שנים וחצי שבה ירדה מתחת ל-6%. הכלכלן הראשי של פרדי מאק, סם חאטר, אמר אז שהשילוב בין הריבית הנמוכה יותר לבין שיפור במספר הבתים המוצעים למכירה עשוי להחזיר קונים לשוק לקראת האביב.
יומיים בלבד לאחר מכן, ב-28 בפברואר, פתחו ארצות הברית וישראל במתקפה על איראן. המלחמה התרחבה מאז לעימות ממושך, שיבשה נתיבי אנרגיה מרכזיים והפכה את המפרץ הפרסי ואת מצר הורמוז מגזרה צבאית מרוחקת לבעיה שמגיעה עד לחשבון הבנק של משפחה אמריקאית שרוצה לקנות בית. בסוף השבוע האחרון, למשל, עברו במצר הורמוז רק 17 כלי שיט להובלת סחורות, לעומת ממוצע של כ-125 ביום לפני המלחמה.
מאז השפל של פברואר טיפסה ריבית המשכנתאות ביותר מנקודת אחוז שלמה. בתחילת יולי היא כבר עמדה על 6.43%, בסוף אוגוסט על 6.66%, בתחילת ספטמבר על 6.71%, שבוע אחר כך על 6.76%, ב-17 בספטמבר על 6.95% - והשבוע הגיע המספר שממנו חששו הקונים:7.03%.
המלחמה אינה הגורם היחיד לעליית הריבית, וחשוב להדגיש זאת. ריביות המשכנתאות בארה"ב אינן נקבעות ישירות בידי הבית הלבן, הפנטגון או אפילו הפדרל ריזרב. הן מושפעות משוק האג"ח, מציפיות האינפלציה, מהצמיחה, ממדיניות הפד ומשורה ארוכה של גורמים פיננסיים. אבל המלחמה הוסיפה לשילוב הזה מרכיב נפיץ במיוחד - אנרגיה.
נתוני האינפלציה של אוגוסט ממחישים עד כמה הוא משמעותי. מדד המחירים לצרכן עלה ב-3.4% לעומת שנה קודם לכן, אבל מדד האנרגיה זינק ב-16.3%. מחיר הבנזין היה גבוה ב-27.4% לעומת אוגוסט 2025, ומחיר נפט ההסקה זינק ב-52%. בחודש אוגוסט לבדו עלה מחיר הבנזין ב-3.9%, והיה אחראי ליותר משליש מהעלייה החודשית במדד כולו.
במילים פשוטות, המלחמה אינה נשארת בתחנת הדלק. אנרגיה יקרה יותר מייקרת הובלה, ייצור וטיסות ומגבירה את החשש שהאינפלציה תישאר גבוהה. המשקיעים דורשים בתגובה תשואה גבוהה יותר על אג"ח ממשלתיות ארוכות טווח, וריביות המשכנתאות נוטות לנוע בעקבותיהן.
ב-16 בספטמבר הגיע גם הפדרל ריזרב והוסיף לחץ נוסף. הבנק המרכזי העלה פה אחד את הריבית ברבע נקודת אחוז, לטווח של 3.75%-4%, והסביר כי האינפלציה עדיין גבוהה וכי אי הוודאות נותרה משמעותית, בין היתר בשל ההתפתחויות הגיאופוליטיות.
וכאן המספרים המאקרו-כלכליים מתחילים להופיע בסלון המשפחתי.
מחיר החציון של בית קיים בארצות הברית עמד באוגוסט על 429,100 דולר. מכירות הבתים הקיימים ירדו ב-2% לעומת יולי וב-1.2% לעומת אוגוסט אשתקד, אבל המחירים דווקא המשיכו לעלות - ב-1.6% בתוך שנה. כלומר, הקונה האמריקאי מקבל כעת שילוב גרוע במיוחד: בית יקר יותר ומימון יקר יותר.
נניח שמשפחה רוכשת בית במחיר 429 אלף דולר, משלמת 20% במזומן ולוקחת משכנתה של כ-343 אלף דולר ל-30 שנה. בריבית של 6%, התשלום החודשי על הקרן והריבית הוא כ-2,060 דולר. בריבית של 7%, הוא כבר מתקרב ל-2,285 דולר. יותר מ-200 דולר בחודש נעלמים מהתקציב המשפחתי - עוד לפני ארנונה מקומית, ביטוח, תיקונים והוצאות אחרות.
בקליפורניה הסיפור חריף הרבה יותר.
מחיר החציון של בית חד-משפחתי קיים במדינה עמד ביוני על 904,640 דולר. ברבעון השני רק 19% ממשקי הבית בקליפורניה יכלו להרשות לעצמם לרכוש בית במחיר החציוני, לעומת 22% ברבעון הראשון. כדי לעמוד בתשלומים על בית שמחירו החציוני ברבעון היה 916,750 דולר, נדרשה הכנסה שנתית מינימלית של 228,400 דולר - וזאת לפי ריבית של 6.54%, נמוכה משמעותית מהרמה הנוכחית.
למשפחה שלוקחת משכנתה של 720 אלף דולר, ההבדל בין 6% ל-7% הוא כ-470 דולר בכל חודש. לאורך 30 שנה, בהנחה שההלוואה מוחזקת עד סופה ולא ממוחזרת, מדובר בכמעט 170 אלף דולר נוספים בתשלומי ריבית.
זה כבר לא כסף קטן. זה תשלום לרכב. זה מעון לילד. זה חשבון קניות חודשי. ובמקרים רבים, זו בדיוק הנקודה שבה הבנק אומר למשפחה שהבית שבו התעניינה פשוט יקר מדי עבורה.
הבעיה השנייה היא שהריבית הגבוהה אינה רק מרחיקה קונים. היא גם משאירה מוכרים בבית.
מיליוני אמריקאים רכשו או מימנו מחדש בתים בתקופת הכסף הזול של 2020 ו-2021, כאשר ריבית המשכנתאות ירדה לרמות שנראות כיום כמעט דמיוניות. בעל בית שמחזיק במשכנתה של 3% צריך סיבה חזקה מאוד כדי למכור, לעבור לבית אחר ולקחת הלוואה חדשה ביותר מ-7%. התופעה, המכונה "אפקט הנעילה", מצמצמת את מספר הבתים שמגיעים לשוק ומקשה על ירידת מחירים אפילו כאשר הביקוש נחלש.
וזה מסביר את אחת הסתירות הגדולות של שוק הדיור הנוכחי: הקונים מתקשים לקנות, העסקאות יורדות, אבל המחירים מסרבים לקרוס. באוגוסט היו בארה"ב 1.62 מיליון בתים קיימים למכירה - עלייה של 5.9% לעומת שנה קודם לכן - אך המחיר החציוני עדיין עלה זה החודש ה-38 ברציפות בחישוב שנתי.
גם בקליפורניה כבר הזהירו מפני הקשר בין המלחמה לבין הקושי של הקונים. הכלכלן הראשי של איגוד המתווכים של קליפורניה, ג'ורדן לוין, אמר עוד בקיץ כי ההסלמה במזרח התיכון מפעילה לחץ מחודש כלפי מעלה על ריביות המשכנתאות ועלולה להחריף את בעיית הנגישות לדיור ולפגוע בביקוש.
ועדיין, יש גם נתונים שמונעים הכרזה על קריסה. שוק העבודה האמריקאי נותר יציב יחסית, הכלכלה ממשיכה לצמוח, ומלאי הבתים למכירה השתפר. פרדי מאק עצמו הדגיש השבוע כי שוק הדיור עדיין נתמך בשוק עבודה מוצק ובכלכלה הצומחת בקצב בריא.
אבל עבור זוג צעיר בלוס אנג'לס, סן דייגו, סן פרנסיסקו, ניו יורק או סיאטל, הדיון על "כלכלה בריאה" נשמע אחרת לגמרי כאשר מחשבון המשכנתה מציג פתאום עוד מאות דולרים בכל חודש.
וזה אולי השינוי החשוב ביותר שהתרחש השבוע. 7.03% אינו רק מספר חדש בטבלת הריביות. הוא מחזיר את אמריקה למציאות שרבים קיוו שכבר החלה להיעלם - מציאות שבה גם משכורת טובה, חיסכון משמעותי ועבודה יציבה אינם מבטיחים שמשפחה ממעמד הביניים תוכל לקנות בית.
המלחמה באיראן מתנהלת אלפי קילומטרים מחופי קליפורניה. היא נמדדת במספר המטוסים, הטילים, המכליות והחביות שעוברות במצר הורמוז. אבל עבור אמריקאים שמחפשים עכשיו בית, יש לה יחידת מידה אחרת לגמרי.
7.03%.